

Macro-économie / Taux
Macro-économie / Taux
Guerre au Moyen-Orient : le FMI révise légèrement à la baisse ses prévisions de croissance / Et aiguille les décideurs pour affronter le choc
Une croissance mondiale plus faible et davantage vulnérable. Avant même l’éclatement du conflit au Moyen-Orient, les perspectives du Fonds monétaire international (FMI) dessinaient une trajectoire relativement stable : la croissance mondiale était attendue à 3,4 % en 2026 et 3,2 % en 2027, après 3,4% en 2025.
Désormais, dans le scénario de référence (résolution du conflit mi-2026), l’activité mondiale ralentirait légèrement : 3,1 % en 2026 puis 3,2 % en 2027. Le FMI note que ce repli reste limité grâce à plusieurs facteurs de soutien, notamment des politiques publiques déjà en place et des effets de rattrapage.
Evidemment, cette moyenne globale masque de fortes disparités régionales et structurelles. Les économies avancées résistent relativement mieux, tandis que les pays émergents et surtout les économies à faible revenu importatrices d’énergie subissent un ajustement plus brutal.
Les États-Unis conservent une croissance robuste autour de 2 % portée par la politique budgétaire et l’investissement, tandis que la zone euro voit sa croissance freinée par la persistance des coûts énergétiques. Les économies émergentes asiatiques restent dynamiques mais ralenties, avec des effets négatifs indirects liés au commerce mondial et à la hausse des prix.
Au-delà du scénario central, le FMI met en avant une large gamme de risques baissiers, tous dominés par les prix de l’énergie et les conditions financières. Deux scénarios extrêmes sont détaillés : un scénario adverse et un scénario sévère.
Dans le scénario adverse, une forte hausse des prix du pétrole (maintien à 110 dollars le baril en 2026 et 2027), du gaz et des matières premières, combinée à un durcissement des conditions financières, ferait chuter la croissance mondiale à 2,5 % en 2026. L’inflation repartirait fortement à la hausse, atteignant environ 5,4 %.
Dans le scénario sévère, les effets seraient nettement plus prononcés et durables. La croissance mondiale reculerait de 1,3 point en 2026, et resterait déprimée en 2027, à seulement 2,2 %. Le FMI avertit que ce type de choc rapprocherait dangereusement l’économie mondiale d’une situation de récession, rappelant qu’un tel niveau de croissance est historiquement associé à des périodes de crise majeure.
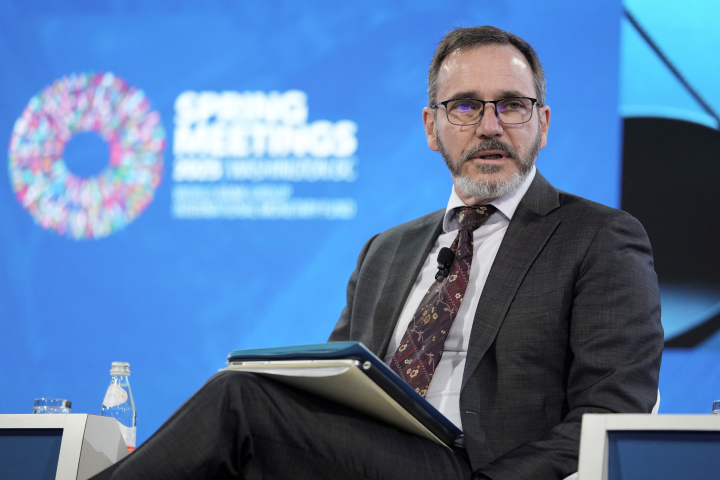
Au-delà des prévisions, le FMI insiste sur la réponse des politiques économiques. Selon Pierre-Olivier Gourinchas, son chef économiste, « la réponse standard à une hausse des prix de l’énergie consiste pour les Banques centrales à ignorer le choc tant que les anticipations d’inflation restent bien ancrées ».
Mais le FMI met en garde contre un basculement de régime : dès lors que les anticipations d’inflation commencent à se désancrer, la stratégie doit changer rapidement. Dans ce cas, la priorité doit être donnée à la stabilité des prix, même au détriment de la croissance à court terme.
Sur le plan budgétaire, le message est tout aussi ferme. Le Fonds met en garde contre les réponses fiscales généralisées et coûteuses, souvent mises en place lors des chocs énergétiques. Il estime que ces dispositifs sont inefficaces et risquent d’aggraver les déséquilibres budgétaires.
Le rapport soutient que les mesures de soutien budgétaire non ciblées sont souvent mal conçues et très coûteuses pour les finances publiques. Le FMI recommande au contraire des aides temporaires, ciblées sur les ménages les plus vulnérables, avec des clauses d’extinction claires et une cohérence avec les trajectoires budgétaires de moyen terme.
Il met également en garde contre les politiques de contrôle des prix ou de subvention généralisée de l’énergie, qui faussent les signaux de marché. Selon le Fonds, ces dispositifs empêchent l’ajustement de la demande et peuvent créer des pénuries ou des distorsions internationales.
Enfin, le FMI appelle à éviter toute politique budgétaire expansionniste dans un contexte de tensions inflationnistes, afin de ne pas compliquer la tâche des Banques centrales. En cas de dégradation plus sévère des conditions financières ou de ralentissement marqué de la demande mondiale, un ajustement coordonné des politiques monétaires et budgétaires pourrait toutefois devenir nécessaire.
Reproduction et diffusion interdites sans autorisation écrite