

Private Equity / Antin Infrastructure Partners
Private Equity
Antin Infrastructure Partners
Antin parie sur Swiftair pour sa première incursion dans l’aérien / L’opération conjugue logique de transmission, croissance et diversification sectorielle
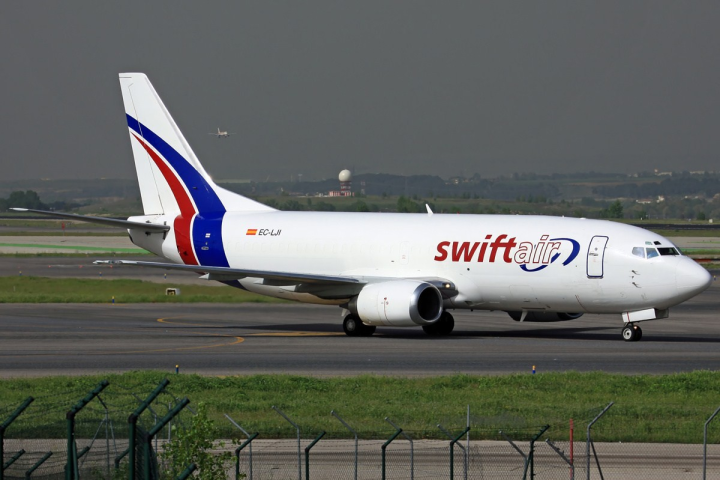
Pour la première fois, Antin Infrastructure Partners s’aventure dans l’aérien, en misant sur le fret express. Le fonds prend le contrôle de Swiftair, leader européen des solutions ACMI (avions, équipage, maintenance et opérations), partenaire de longue date de clients tels que DHL, FedEx, UPS, Royal Mail ou La Poste.
Cette opération s’inscrit dans une séquence particulièrement soutenue pour Antin. En septembre, son fonds NextGen a signé un septième investissement dans la smart mobility avec la prise de participation dans Matawan, tandis que le Mid Cap Fund I s’était déjà illustré cet été avec l’acquisition d’Aquavista. C’est d’ailleurs à travers ce même véhicule mid-cap qu’Antin engage aujourd’hui son premier mouvement dans l’aérien, fidèle à sa logique de diversification et de construction progressive d’un portefeuille équilibré.
Au cœur du Mid Cap Fund I, l’opération illustre bien la logique du véhicule : s’associer à des fondateurs et déployer du capital pour accélérer le développement. "C’est un deal primaire avec de nombreuses marges d’amélioration opérationnelle et la possibilité d’investir davantage dans les infrastructures du groupe. C’est typiquement ce que nous cherchons dans ce segment", souligne à WanSquare Francisco Cabeza, associé d’Antin.
Logique de transmission et de croissance
Fondée il y a trente ans par Salvador Moreno, la société a tissé des relations de long terme avec des clients comme DHL, FedEx, UPS, Royal Mail ou encore Chronopost. À 74 ans, son fondateur et directeur général a choisi d’ouvrir le capital à Antin, tout en demeurant actionnaire significatif et aux commandes. "C’est une logique de transmission, mais aussi de croissance, puisque c’est un marché en expansion", explique de son côté Angelika Schöchlin, Managing Partner chez Antin. "Il va rester investi à nos côtés et continuer à diriger la compagnie, ce qui est essentiel pour nous, car il est un véritable actif pour le business", ajoute Francisco Cabeza. Un élément clé pour préserver la confiance des clients historiques, certains liés à Swiftair depuis plusieurs décennies.
L’investissement dans Swiftair s’inscrit aussi dans le prolongement de la stratégie transport d’Antin. "Le transport dans le sens large fait partie intégrante de notre stratégie d’investissement. Nous avons déjà lancé le projet Proxima - devenu Velvet - entre Paris et la façade atlantique, et réalisé d’autres investissements ferroviaires en Allemagne et aux États-Unis. Cela fait très longtemps que nous étudions l’aviation, depuis plus de quinze ans : nous avons regardé des aéroports et des activités autour des aéroports, sans encore y investir. Swiftair est donc la bonne opportunité, au bon moment, en totale cohérence avec notre stratégie", explique Angelika Schöchlin.
L’attractivité du secteur repose sur le rôle vital joué par le fret aérien express dans les chaînes logistiques européennes. "C’est un service essentiel : la livraison de produits chimiques, pharmaceutiques ou industriels en dépend, et c’est une activité qui restera indispensable en Europe", résume Francisco Cabeza. La valeur de Swiftair tient aussi à la solidité de ses relations contractuelles avec les grands intégrateurs et opérateurs postaux, souvent nouées depuis plusieurs décennies.
De fortes barrières à l’entrée
"Les barrières à l’entrée sont considérables : il ne suffit pas d’avoir des avions et des pilotes, il faut aussi un réseau de bases de maintenance et un savoir-faire logistique construit sur des décennies. C’est la raison pour laquelle, en Europe, seules deux compagnies atteignent ce niveau d’excellence opérationnelle, Swiftair et ASL", poursuit le partner. C’est précisément ce qui fait de Swiftair, aux yeux d’Antin, un actif d’infrastructure : une activité essentielle, très capitalistique, où la fiabilité du service l’emporte sur la simple logique de prix.
Antin entend désormais accompagner Swiftair dans une nouvelle phase de croissance, soutenue par un effort significatif de modernisation. "Accompagner la croissance suppose d’investir dans de nouveaux avions, plus efficients en carburant et alignés avec des exigences ESG", souligne Angelika Schöchlin. La flotte, composée de Boeing 737, 757, d’Airbus A321 et d’ATR-72, constitue l’un des leviers prioritaires pour améliorer la performance énergétique et répondre aux attentes croissantes des clients en matière de durabilité.
Une diversification en ligne avec la stratégie mid-cap
Le fonds mise aussi sur le développement des infrastructures au sol, notamment l’extension des hangars et bases de maintenance déjà présentes dans plusieurs pays européens, ainsi que sur la capacité du groupe à tirer parti de son expérience en matière d’intégration. Swiftair a en effet déjà mené plusieurs opérations de croissance externe, dont l’acquisition de Cygnus Air en 2018 et de West Atlantic en 2019, lui permettant de consolider son positionnement sur le marché européen du fret express. Antin n’exclut pas que d’autres opportunités de consolidation puissent émerger, même si l’objectif immédiat reste la montée en puissance organique.
Pour le Mid Cap Fund I, doté de 2,2 milliards d’euros, Swiftair représente à la fois une diversification et une consolidation de portefeuille. "Swiftair apporte à la fois une diversification sectorielle et géographique. C’est notre premier investissement dans l’aviation et la seule participation du fonds basée en Espagne. En termes de taille, l’opération est en ligne avec la moyenne des tickets, ce qui contribue à l’équilibre du portefeuille. Et accompagner un fondateur dans une logique de succession est un schéma que nous avons déjà mené à bien à plusieurs reprises", précise Angelika Schöchlin.
Il s’agit du septième investissement du véhicule. "Le fonds est déjà bien avancé dans son déploiement, mais il reste encore de la place. Avec Swiftair, nous signons notre septième investissement, sachant qu’un portefeuille type compte en général entre 8 et 12 participations", rappelle la managing partner.
Reproduction et diffusion interdites sans autorisation écrite