

Entreprises / Actions / BNP Paribas
Entreprises / Actions
BNP Paribas
BNP Paribas : la force tranquille du plan 2024-2026 / Un troisième trimestre marqué par la diffusion de l’effet taux et la montée en puissance d’AXA IM
Dans l’immédiat, le marché semble préférer retenir les nuances plutôt que la tendance - une réaction mesurée face à des résultats solides, mais ponctués de quelques éléments moins favorables. L’action BNP Paribas reculait de 2,5 % à 67,4 euros en début d’après-midi, les investisseurs s’attardant sur un bénéfice légèrement inférieur aux attentes, dans un climat déjà empreint de prudence après les récentes nouvelles autour du dossier soudanais, sur lequel le groupe n’a ajouté aucun commentaire dans ses états financiers.
En données publiées, le produit net bancaire s’établit à 12,57 milliards d’euros, en hausse de 5,3 % sur un an, pour un résultat net part du groupe de 3,04 milliards, en progression de 6,1 %, avec un coût du risque contenu à 39 points de base.
Le modèle Originate & Distribute, moteur de la performance du CIB
"Légère faiblesse au Corporate Center, divisions clients en ligne avec les attentes", résume UBS, qui pointe un résultat opérationnel 4 % sous le consensus, avec des revenus inférieurs de 2 % partiellement compensés par des coûts mieux tenus. Le décalage provient du Corporate Center, affecté par un impact négatif de valorisation (DVA, pour Debt Valuation Adjustment, un ajustement comptable reflétant la variation de la valeur propre de la dette du groupe), par les coûts de financement liés à l’intégration d’AXA IM et par un rendement moindre sur le capital. Les pôles clients, eux, livrent une performance pré-provisionnement très proche des attentes.
Si l’on entre dans le détail, CIB signe un trimestre record et confirme la solidité du modèle Originate & Distribute, au cœur du repositionnement stratégique du pôle ces dernières années. Ce modèle, fondé sur la capacité à concevoir, structurer et distribuer un large éventail de solutions de financement et d’investissement, a conduit à des acquisitions ciblées qui ont renforcé la plateforme de distribution et la capacité du groupe à accompagner ses clients européens et internationaux (notamment le rachat des activités de prime brokerage et de dérivés actions de Deutsche Bank, ainsi que celui de 100 % d’Exane).
Les revenus du pôle progressent de 4,5 %, portés par la bonne tenue de Global Markets, en hausse de près de 10 %, et par Securities Services, en progression de 5 %. Global Banking, en revanche, cède 2,6 % dans un environnement plus exigeant que l’an passé, marqué par un recul de 11,5 % des actifs pondérés. Les activités de marché actions et de prime brokerage continuent de tirer la performance, avec une hausse de près de 18 % sur un an pour Equity & Prime Services, tandis que la division FICC (Fixed Income, Currencies & Commodities) progresse de près de 4 %, soutenue par le dynamisme des opérations de financement et de prêts-emprunts de titres. Exane s’inscrit également sur une bonne dynamique, la demande en cash actions et en produits dérivés restant soutenue.
Effet taux en France et en Belgique, redressement de Personal Finance
La banque de détail et services en Europe tient son cap. Le pôle CPBS affiche un chiffre d’affaires en hausse de 3,1 %, avec des banques commerciales à +5,6 % et une marge d’intérêt qui continue de se redresser. La mécanique de diffusion des taux, déjà visible en France, s’étend désormais à la Belgique, contribuant à la progression du produit net bancaire. Dans les métiers spécialisés, Arval normalise l’effet véhicules d’occasion mais voit sa marge organique bondir de 9,3 %, tandis que Leasing Solutions croît de 2,0 %.
Le redressement de Personal Finance se poursuit également, avec une activité en hausse de 5,0 %. Ce pôle, historiquement centré sur le crédit à la consommation, s’est recentré sur les financements adossés à des actifs tangibles - automobile, rénovation de l’habitat, équipements -, segments où le comportement de remboursement reste plus stable. Ce repositionnement, conjugué à l’amélioration des marges à la production dans un environnement de taux plus favorable, soutient la rentabilité tout en maintenant le coût du risque à un niveau maîtrisé.
Du côté d’IPS, l’intégration d’AXA IM change l’échelle. Les revenus du pôle bondissent de 27,5 % avec la première consolidation d’AXA IM, sur un fond organique bien orienté en Assurance (+7,7 %) et en Wealth Management (+10,4 %). Surtout, le groupe relève ses ambitions de synergies à 550 millions d’euros avant impôt, dont les deux tiers attendus d’ici 2027, et rehausse le retour sur investissement à 22 % en 2029. L’impact sur le ratio de capital CET1 (Common Equity Tier 1, indicateur clé de solvabilité qui mesure les fonds propres durs rapportés aux actifs pondérés par les risques), limité à 35 points de base, a déjà été intégralement compensé par la génération organique du trimestre. La combinaison place BNP Paribas parmi les leaders européens de la gestion d’actifs, avec une plateforme complète couvrant toutes les classes d’actifs et un levier accru sur l’épargne long terme et les alternatifs.
La génération de capital compense pleinement l’impact d’AXA IM
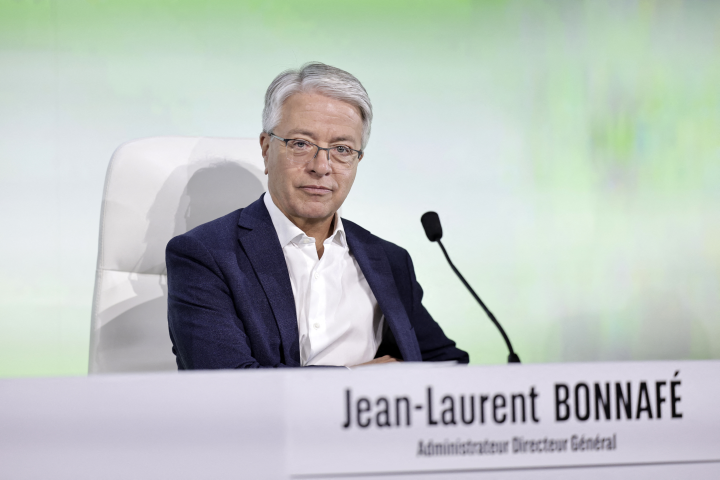
"Le groupe réalise de bonnes performances opérationnelles… et une génération organique de capital de 30 points de base", souligne Jean-Laurent Bonnafé. Cette génération de capital constitue d’ailleurs l’un des faits marquants du trimestre. En un seul exercice, le groupe est parvenu à neutraliser l’effet de la consolidation d’AXA IM sur son ratio CET1, resté stable à 12,5 %. UBS note à cet égard que "le ratio CET1 ressort 26 points de base au-dessus du consensus, grâce à 30 pb de génération organique de capital, malgré un impact de 35 pb lié à AXA IM, partiellement compensé par 25 pb d’ajustements de modèles".
En d’autres termes, la solidité du bilan et la capacité du groupe à générer du capital demeurent des ressorts essentiels de sa trajectoire. Le plan 2024-2026 reste sur ses rails, soutenu par une croissance moyenne des revenus supérieure à 5 % et un coût du risque toujours maîtrisé. La rentabilité tangible s’élève déjà à 11,4 %, en ligne avec la progression attendue vers 12 % en 2026 et 13 % à horizon 2028, pour un actif net comptable de 91,2 euros par action.
Reproduction et diffusion interdites sans autorisation écrite