

Professions financières
Professions financières
La marche en avant de la tokenisation ouvre plusieurs boulevards aux banques / L'architecture du système monétaire européen ne devrait pas être chamboulée par sa numérisation
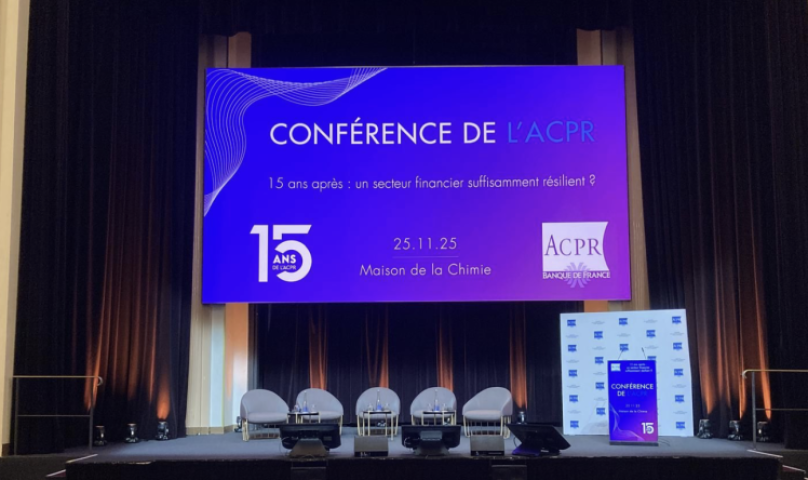
Une transformation n’a pas besoin d’être synonyme de révolution. À l’occasion du quinzième anniversaire de l’Autorité de contrôle prudentiel et de résolution (ACPR) et de sa conférence annuelle, placée sous le thème la résilience du secteur financier, une table-ronde animée par Denis Beau, sous-gouverneur de la Banque de France et président désigné de l’ACPR, a permis de revenir sur nouveaux défis que pose, à cet écosystème, la transition numérique.
Une question à soulever à l’heure de l’accélération du développement de la finance tokenisée. "Du côté de la Banque de France et de l’Eurosystème, nous avons beaucoup travaillé sur les sujets de tokenisation et de registres distribués (DLT), que nous expérimentons depuis 2020. Grâce à cela, nous nous sommes forgé la conviction que ces technologies étaient prometteuses pour l’intégration des marchés financiers, leur sécurité et la baisse des coûts. Mais les risques ne disparaissent pas avec les nouvelles technologies, il faut que cela soit pris en charge", a rappelé Audrey Metzger, directrice de l’Innovation et des Infrastructures des Marchés financiers à la Banque de France.
Le développement des stablecoins, par exemple, revêt un certain nombre d’enjeux pour les banquiers centraux, notamment de souveraineté (puisque le marché est quasi exclusivement dominé par le libellé en dollar) ou encore de qualité des émetteurs. "Il faut donc faire un pas de recul : quelle est l’architecture d’un système monétaire qui assure le financement de l’économie ?", a expliqué Audrey Metzger, rappelant les deux étages qui la composaient : celle d’une monnaie de banque centrale assurant la stabilité financière et imposant que l’ensemble des acteurs financiers systémiques l’utilisent comme actifs de règlement, avant que le passage de relais ne s’opère avec les banques commerciales. "Aujourd’hui, nous voulons transposer dans le monde de la DLT ce système à deux étages et c’est là qu’interviennent les projets menés par l’Eurosystème ", a-t-elle souligné.
Une cartographie toujours judicieuse
Pour Jean-Marc Stenger, directeur général de SG Forge (la filiale de cryptoactifs de Société Générale), cette cartographie de rôles reste fondamentale. "Il n’y a aucun signe qu’elle ait lieu de changer dans le monde de la monnaie numérique", a-t-il indiqué. Toutefois, pour les banques commerciales et privées, deux sujets semblent importants en matière de vigilance : "Il y a celui des business model, tout d’abord. De la même manière que l’avènement d’Internet en a créé de nouveaux, ceux des Gafam, il semblerait la révolution du Web 3 soit de nature à les faire bouger. Ce sont des points d’attention, lorsque l’on dessine de nouvelles chaînes de valeur".
Puis, celui du nombre d’acteurs. Les technologies de la blockchain portent aussi des promesses de simplification, notamment en matière d’intermédiation. Et donc inéluctablement de concentration d’acteurs. "Nous avons préféré sécuriser notre place dans cette chaîne de valeur plutôt que de subir et d’en disparaître", a observé le dirigeant. De fait, a-t-il indiqué, il ne fait désormais plus de doute chez Société Générale que la digitalisation des titres financiers transformera en profondeur les services proposés par les banques, tout comme leurs activités.
Pour l’heure, deux grandes familles de discussions et d’intérêts se profilent : d’un côté celles concernant la clientèle wholesale et de l’autre les cas d’usage retail. Sur le premier point, a indiqué Jean-Marc Stenger, les bénéfices se dessinent tout d’abord en termes de capacité de distribution facilitée. "C’est un peu comme passer du fax à l’e-mail", a-t-il illustré. "Nous voyons aussi se développer des services additionnels, liés à la programmabilité des titres financiers. Une obligation sous forme de jeton sur une blockchain publique n’a pas seulement des capacités de distribution augmentée, mais il est aussi possible de le rendre programmable et d’exécuter ainsi des opérations élémentaires, par exemple sur le calcul du taux de coupon. Comme tenu de notre positionnement, cela offre des développements prometteurs sur les produits structurés et les produits dérivés", a relevé Jean-Marc Stenger. D'un autre côté, sur le plan du retail, la proposition de titres financiers (comme les actions) sous forme tokenisée commence aussi à se développer, a indiqué le dirigeant. Une tendance qui interpelle et devrait s'avérer prometteuse, au regard de la part significative de la population française en possession d'actions, ou de plans d'épargne en actions (PEA).
Reproduction et diffusion interdites sans autorisation écrite