

Macro-économie / Taux / Banque de France
Macro-économie / Taux
Banque de France
France : comment les moyens de paiement mutent / Les innovations plébiscitées par les acteurs économiques
En France, payer n’a jamais été aussi rapide - ni aussi diversifié. En 2024, les moyens de paiement scripturaux, c’est-à-dire hors espèces, poursuivent leur montée en puissance. Selon une étude de la Banque de France, ils ont été utilisés dans 32,7 milliards d’opérations, en hausse de 5,2 % par rapport à 2023, pour un montant total de 34 730 milliards d’euros (+ 3,4 %). Cette dynamique concerne l’ensemble des acteurs économiques, mais se manifeste aussi très nettement dans les paiements du quotidien des ménages.
L’étude de la Banque centrale explique que leur volume progresse de 46,5 %, atteignant près de 600 millions d’opérations, tandis que les montants échangés augmentent de 30,6 %, à 231 milliards d’euros. Son usage se banalise : le montant moyen d’un virement instantané diminue, signe qu’il ne se limite plus à des transferts exceptionnels mais s’insère dans les pratiques courantes, notamment entre particuliers.
Cette évolution s’explique en partie par un report depuis le virement classique. En 2024, le virement instantané représente désormais 10 % du volume total des virements émis. Le développement de solutions innovantes, comme Wero, portée par l’initiative européenne EPI, contribue également à son adoption. Jusqu’à récemment, les frais bancaires constituaient un frein important ; la nouvelle réglementation européenne, entrée en vigueur début 2025, devrait lever cet obstacle en imposant une équivalence tarifaire avec le virement classique.
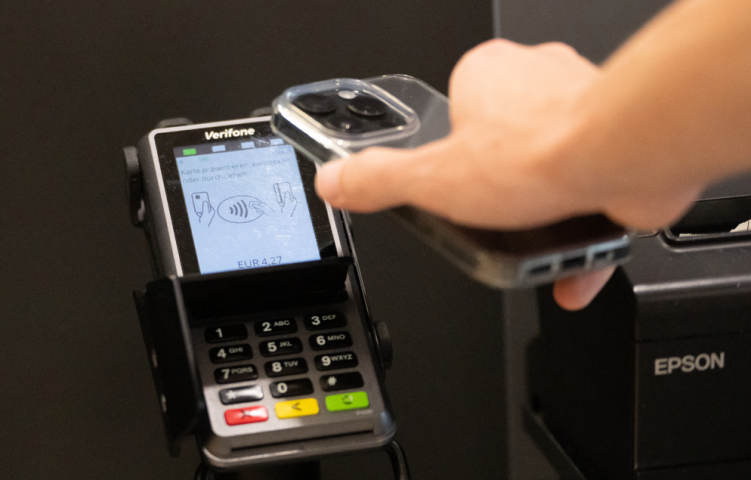
Autre enseignement majeur de l’étude : la progression spectaculaire du paiement par carte via un appareil mobile. En un an, ce mode de paiement enregistre la plus forte croissance parmi les usages scripturaux, avec + 53,6 % en volume et + 57,6 % en valeur, pour atteindre 2,4 milliards d’opérations et 56 milliards d’euros échangés.
Désormais, un paiement par carte sur dix est réalisé via un smartphone ou un objet connecté, et 15 % des paiements de proximité passent par ce canal. Les solutions comme Apple Pay, Google Pay ou Samsung Pay ont largement contribué à cette diffusion. En France, les paiements mobiles représenteraient 9 % des montants réglés en point de vente, contre 6 % un an plus tôt.
La carte bancaire conserve une place centrale. Elle représente 62 % du volume total des transactions scripturales en France en 2024 et demeure le moyen de paiement du quotidien, en magasin comme en ligne. À l’inverse, le chèque poursuit son déclin. En 2024, en volume, il recule de 12,1 %. La France reste toutefois une exception en Europe, concentrant encore 87 % des transactions par chèque de la zone euro.
Les espèces, quant à elles, continuent de perdre du terrain dans les achats en point de vente, mais conservent une place symbolique et fonctionnelle. Elles seraient utilisées pour 43 % des achats en France, un niveau inférieur à la moyenne européenne. Pour autant, six Français sur dix jugent important de pouvoir payer en liquide, notamment en cas de panne ou de cyberattaque affectant les infrastructures électroniques.
Premier émetteur européen en nombre d’opérations scripturales, la France affiche un usage élevé des paiements numériques, avec 474 opérations par an et par habitant, légèrement au-dessus de la moyenne européenne. L’étude souligne enfin de fortes disparités au sein de la zone euro : l’Espagne se démarque par un recours massif au virement instantané, l’Allemagne par l’importance des prélèvements, et le Luxembourg par le poids de la monnaie électronique.
Reproduction et diffusion interdites sans autorisation écrite