

Entreprises / Actions / Airbus
Entreprises / Actions
Airbus
Airbus rattrapé par le casse-tête des moteurs / Le free cash-flow sous surveillance
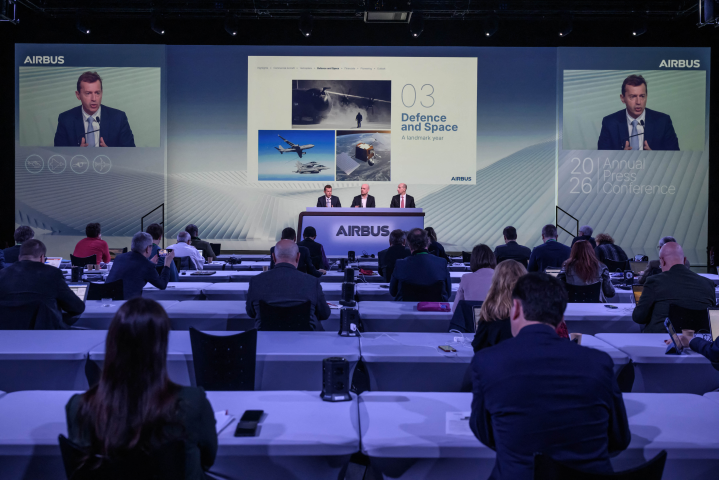
Assurément pas le meilleur millésime pour Airbus. L’action du groupe aéronautique européen dévissait jeudi de plus de 7 %, à 186,2 euros, signant la plus forte baisse du CAC 40. La déception n’est pourtant pas à chercher dans les comptes 2025, solides et globalement conformes à la trajectoire du constructeur, mais bien dans le message envoyé sur 2026 et, plus encore, sur la capacité d’Airbus à accélérer effectivement ses cadences de production sur la famille A320 dans un contexte de fortes tensions sur les moteurs.
Sur le papier, l’exercice écoulé apparaît solide. Airbus a livré 793 appareils commerciaux et dégagé un EBIT ajusté de 7,1 milliards d’euros, pour un free cash-flow (FCF) avant financement client de 4,6 milliards. Des performances honorables, mais déjà largement intégrées par le marché, et qui s’effacent derrière des perspectives 2026 jugées prudentes, surtout sur le front de la génération de trésorerie.
Airbus vise désormais « environ 870 livraisons d’avions commerciaux », un EBIT ajusté « d’environ 7,5 milliards d’euros » et surtout un free cash-flow avant financement client « d’environ 4,5 milliards d’euros ».
Le marché bute sur le free cash-flow
Ces trois chiffres se situent en deçà des attentes du consensus, qui tablait sur environ 880 livraisons, 7,5 à 8 milliards d'EBIT et 5 à 5,5 milliards de FCF. C'est sur ce dernier indicateur que l'écart est le plus visible et le plus parlant : à 4,5 milliards, le cash-flow attendu pour 2026 reste quasi stable par rapport aux 4,6 milliards dégagés en 2025, une année déjà affectée par des tensions industrielles significatives. Pour un groupe en phase de montée en cadence, cette stagnation interroge.
L'explication tient en deux mots : Pratt & Whitney. Le motoriste américain, qui doit alimenter la moitié environ de la production de la famille A320 en moteurs GTFF1000, ne s'est pas engagé sur les volumes commandés par Airbus. Ce refus de s'engager a une conséquence directe sur la trajectoire industrielle du constructeur européen. Airbus a revu à la baisse son objectif de cadence pour l'A320 : la cible de 75 appareils par mois, désormais attendue « de manière stable » à terme, ne sera atteinte qu'après une phase de 70 à 75 unités fin 2027, contre un objectif antérieur de 75 dès cette même date.
Pratt & Whitney au cœur des tensions
Guillaume Faury, le directeur général d'Airbus, a été inhabituellement direct sur le sujet lors de la conférence avec les analystes, pointant « l’incapacité de Pratt & Whitney à s’engager sur les volumes de moteurs commandés par Airbus pèse sur les livraisons de cette année et sur la trajectoire de montée en cadence pour l’an prochain ». Le dirigeant s’est dit « très insatisfait » de la situation et a appelé le motoriste à augmenter ses cadences pour répondre aux besoins d’Airbus, tout en précisant que le groupe entend « faire valoir ses droits contractuels », démarche qui « prendra du temps ».
Le PDG a aussi clarifié le faible niveau de livraisons attendu en début d’année. En cause, d’abord, un défaut qualité sur des panneaux de fuselage détecté en décembre, qui continue de peser sur les premiers mois de 2026. Guillaume Faury a ainsi indiqué que les livraisons de janvier et février étaient « assez faibles », principalement du fait de ce problème de panneaux. Les tensions sur les moteurs s’ajoutent en toile de fond, compliquant la lecture de la trajectoire à court terme.
Face à cette situation, Airbus s’efforce de préserver l’équilibre de sa chaîne de sous-traitance, préparée à une montée en cadence plus rapide. « Nous voulons lisser les difficultés pour la supply chain, mais nous devons ajuster ici ou là, au cas par cas, fournisseur par fournisseur, pour optimiser la situation », a expliqué Guillaume Faury. L’enjeu est délicat : réduire trop brutalement les commandes risquerait d’affaiblir les fournisseurs au moment où les cadences repartiront. Le dirigeant résume la difficulté : « toute la complexité consiste à monter en cadence malgré l’incertitude sur les moteurs, tout en étant prêt en 2027 et au-delà avec le bon niveau de volumes ».
Les activités de défense en soutien
Thomas Toepfer, le directeur financier, a de son côté cherché à remettre en perspective la contribution des divisions hors aviation commerciale. Airbus Helicopters affiche un EBIT ajusté en hausse de 13 %, à 925 millions d’euros, porté par la vigueur de la demande militaire. Airbus Defence and Space revient pour sa part en territoire positif, à 798 millions, après un exercice 2024 grevé par de lourdes charges dans le spatial. Sur la trajectoire de rentabilité de cette division, le directeur financier se montre confiant : « Nous avons indiqué que Defence and Space atteindrait une marge de milieu à haut chiffre à l’horizon 2028, et nous sommes clairement en bonne voie pour y parvenir ».
Reproduction et diffusion interdites sans autorisation écrite