

Start-up / Private Equity / biotech / biotechs / Jeito Capital / Rafaèle Tordjman / Jeito
Start-up / Private Equity
biotech / biotechs / Jeito Capital / Rafaèle Tordjman / Jeito
Jeito change d’échelle dans la biopharma européenne / Un second fonds de plus d’un milliard d’euros
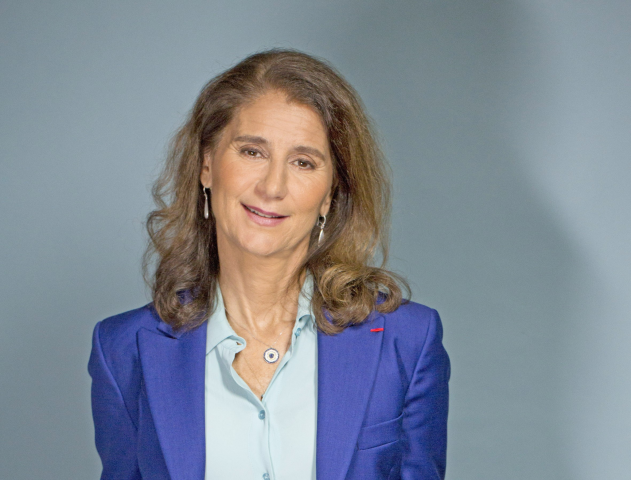
Huit ans après sa fondation en 2018, Jeito Capital franchit une étape qui redessine le paysage du capital-investissement biopharmaceutique en Europe. La société de private equity parisienne spécialisée dans les biotechs en phase clinique a bouclé le 31 mars dernier la levée de son deuxième fonds à plus d'un milliard d'euros, soit 1,2 milliard de dollars. C'est presque le double du premier millésime, Jeito I, clôturé à 534 millions d'euros en 2021. En cinq ans, les actifs sous gestion ont ainsi triplé pour atteindre 1,6 milliard d'euros, propulsant Jeito dans le cercle très fermé des gérants européens indépendants de référence dans le secteur.
La réussite de ce fundraising, réalisé au-delà de l'objectif initial d'un milliard d'euros, tient d'abord à la démonstration faite avec le premier fonds. Jeito I a déjà enregistré trois cessions, dont deux acquisitions emblématiques : EyeBio, reprise par Merck & Co (MSD) pour jusqu'à 3 milliards de dollars, avec un paiement initial de 1,3 milliard, et Hi-Bio, acquise par Biogen pour jusqu'à 1,8 milliard, dont 1,15 milliard en upfront. Durée moyenne de détention : vingt-quatre mois. Un historique qui a servi de point d’appui dans les échanges avec les investisseurs, en attestant de la capacité du modèle à faire émerger rapidement des actifs suffisamment matures pour attirer les grands laboratoires.
« On a réalisé trois sorties en un temps relativement court, parce qu’à chaque fois on avait structuré la société en amont et accompagné les managers dans l’exécution, avec une équipe qui travaille de manière collective et qui permet d’anticiper la valeur future, à la fois pour le patient et sur le plan financier », explique Rafaèle Tordjman, médecin hémato-cancérologue et fondatrice de Jeito Capital.
L’Europe, terrain d’opportunités
La thèse d’investissement s’articule autour de deux axes. Le premier est géographique : l’Europe dispose d’un vivier scientifique de premier plan, mais reste structurellement sous-financée au moment clé de l’entrée en clinique. « La recherche est extrêmement riche en France et en Europe, mais le financement ne suit pas quand les molécules arrivent chez le patient », résume Rafaèle Tordjman. À cela s’ajoute un différentiel de valorisation persistant : à stade comparable, les sociétés européennes s’achètent environ 30 % moins cher qu’aux États-Unis, pour des perspectives de sortie similaires.
Le second pilier est industriel. La grande pharmacie s’appuie de plus en plus sur l’innovation externe pour alimenter ses portefeuilles de nouveaux traitements. « Sur les vingt dernières années, la part des médicaments innovants commercialisés par les grands groupes et provenant de sociétés biotech est passée d’environ 45 % à plus de 70 % », souligne Rafaèle Tordjman. Une tendance appelée à se renforcer sous l’effet du « patent cliff », cette vague d’expiration de brevets qui devrait amputer les revenus du secteur de plusieurs centaines de milliards de dollars dans les prochaines années. « On sait à l’avance quels brevets vont expirer », poursuit-elle. L’exemple de Merck est emblématique : confronté à la perspective de pertes massives liées à son traitement vedette Keytruda, le groupe a choisi de se repositionner en acquérant EyeBio, revenant ainsi dans un domaine, l’ophtalmologie, qu’il avait pourtant quitté plus d’une décennie plus tôt.
Une équation de valeur maîtrisée en amont
Face à ces acquéreurs industriels, la mécanique de création de valeur de Jeito est construite de manière quasi-algorithmique. « Un médicament en développement, alors même que la société ne génère pas de chiffre d’affaires, peut être racheté plusieurs milliards par un grand laboratoire. Pourquoi ? Parce qu’il raisonne en cash flows futurs », analyse Rafaèle Tordjman. Ces projections reposent sur quelques variables clés : le nombre de patients adressables, le prix du traitement et la durée d’exploitation protégée par les brevets. Jeito entre au début de la phase clinique précisément pour anticiper et optimiser chacune de ces variables, avant que les industriels ne se positionnent, généralement autour de la preuve de concept chez l’homme, en phase 2B ou à l’entrée en phase 3.
Avec Jeito II, la taille des tickets progresse, avec un plafond porté de 100 à 150 millions d’euros par société. La logique d’intervention, elle, ne change pas : entrer avec un minimum d’environ 20 millions, puis réinvestir à chaque étape clé pour préserver, voire renforcer, sa position au capital. « Quand on réinvestit, sans être simplement suiveur, et qu’on a les moyens d’accompagner dans la durée, on peut continuer à peser dans les décisions et soutenir le management », explique la fondatrice. L’objectif est de constituer un portefeuille de 15 à 20 sociétés, contre 15 pour Jeito I. Huit participations ont déjà été réalisées depuis un premier closing à la mi-2024. « Il nous reste encore la capacité d’investir dans 7 à 12 sociétés », précise Rafaèle Tordjman, ce qui laisse un potentiel d’investissement encore significatif, à arbitrer entre nouveaux dossiers et réinvestissements.
L’alignement du capital et de l’expertise
La capacité à tenir la négociation face aux grands laboratoires tient aussi à la taille du fonds. Disposer de moyens plus importants permet d’offrir aux sociétés une véritable alternative à une cession précoce, en finançant leur développement sans dépendre immédiatement des marchés. « On met les sociétés en position d’avoir le choix : être prêtes pour une IPO, qui reste un événement financier, ou se faire racheter. Et c’est toujours mieux d’être acheté que d’être vendu », poursuit-elle.
L’attractivité de Jeito repose en grande partie sur la profondeur et la spécialisation de son équipe. Une trentaine d’experts couvrent l’ensemble de la chaîne de valeur du médicament, du développement clinique à l’accès au marché, en passant par la réglementation, la production et la propriété intellectuelle. « Même s’il y a un responsable par dossier, les décisions sont prises collectivement : sur les priorités, les réinvestissements, et chacun apporte son expérience et son track record dans la santé », insiste Rafaèle Tordjman. Le dispositif s’est récemment renforcé avec l’arrivée de Samit Hirawat, ancien chief medical officer de Bristol Myers Squibb, et de Karine Van Belen, ancienne responsable mondiale des affaires réglementaires chez Johnson & Johnson. Des recrutements qui accompagnent le changement d’échelle du fonds.
Obésité, reproduction : deux axes stratégiques pour la pharma
Sur le plan des aires thérapeutiques, Jeito II renforce notamment son exposition à l’obésité, avec un investissement dans l’allemand Alveinus, qui a levé près de 200 millions de dollars pour développer des molécules visant à préserver la masse musculaire tout en limitant les effets secondaires des traitements GLP-1 existants, tels que ceux popularisés par Novo Nordisk et Eli Lilly. La médecine de la reproduction figure également parmi les priorités, un domaine que Rafaèle Tordjman compare à l’obésité à ses débuts : une pathologie à fort enjeu sociétal, longtemps délaissée en termes de financement, et qui commence à attirer l’intérêt des grands groupes. L’oncologie, les maladies auto-immunes, la neurologie et le cardio-métabolique complètent le périmètre d’intervention.
La diversité géographique de la base d'investisseurs de Jeito II est elle-même un signal. Aux côtés d’investisseurs européens majoritaires figurent des souscripteurs nord-américains et asiatiques, issus de profils variés, fonds souverains, fonds de pension, assureurs, fondations ou family offices, mais aussi plusieurs groupes pharmaceutiques. Sanofi, déjà présent dans Jeito I, a renouvelé son engagement, tandis que Pfizer et Servier ont rejoint le tour. « Ces pharmas ne viennent pas seulement pour le retour financier, elles viennent aussi pour identifier des molécules que l’on aura préparées, prêtes à être développées et à créer de la valeur », explique Rafaèle Tordjman. Leur présence au capital, alors même qu’ils constituent les acquéreurs naturels de ces actifs, souligne la qualité perçue du deal flow européen que Jeito est en mesure de capter.
Reproduction et diffusion interdites sans autorisation écrite