

Entreprises / Actions / Derichebourg
Entreprises / Actions
Derichebourg
Derichebourg signe une acquisition majeure avec Scholz / Un levier stratégique sur l’approvisionnement en ferrailles
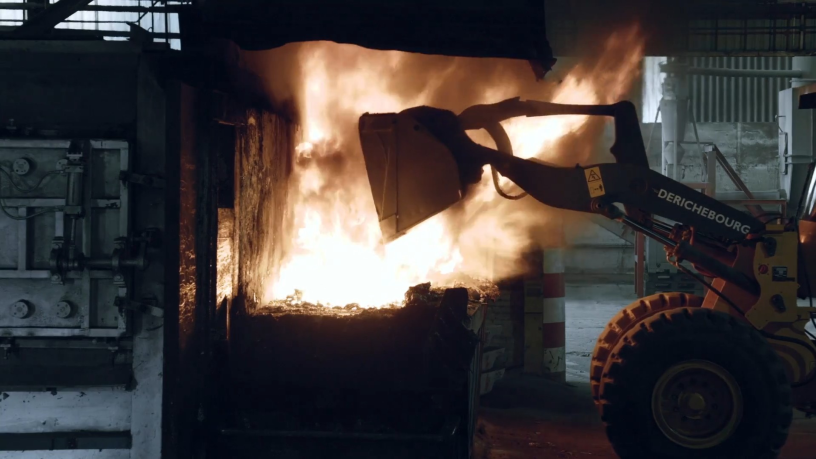
La dernière opération d'une telle envergure remontait à l'intégration d'Ecore, en 2022. À l'époque, Derichebourg, qui réalisait 2,5 milliards d'euros de chiffre d'affaires sur son exercice 2019-2020, avait absorbé d'un coup le milliard et demi de revenus de ce consolidateur hexagonal du recyclage métallique. Trois ans plus tard, le groupe récidive dans une tout autre dimension géographique : l'acquisition annoncée mardi de l'allemand Scholz Recycling va ajouter 1,6 milliard d'euros de chiffre d'affaires supplémentaire à un périmètre qui en totalisait 3,3 milliards à l'issue de l'exercice 2024/2025.
Fondé en 1872, Scholz est un poids lourd discret du recyclage européen. Le groupe exploite plus de 180 sites au total, en incluant ses joint-ventures, répartis en Allemagne, République tchèque, Pologne, Slovénie, Autriche et Roumanie, et emploie plus de 3 500 collaborateurs. Il a commercialisé plus de 3 millions de tonnes de métaux ferreux recyclés, de métaux non-ferreux, et de papiers, cartons et plastiques en 2025. Ce que Scholz apporte avant tout à Derichebourg, c'est une présence géographique quasi complémentaire. Le groupe français, solidement ancré en France et en Espagne, restait jusqu'ici marginal en Europe centrale et orientale.
L’Allemagne comme pivot industriel
Première économie industrielle d'Europe, l’Allemagne est aussi le principal marché d'acier du continent, et donc le plus gros gisement potentiel de ferrailles. Derichebourg y disposait jusqu’ici d’une présence limitée, assurée exclusivement par sa filiale Derichebourg Umwelt GmbH dédiée au recyclage. Avec Scholz, il s'y installe en opérateur de premier rang, densifiant son maillage territorial avec plus de 100 centres de recyclage supplémentaires.
Cette montée en puissance intervient au moment où l’approvisionnement en ferrailles de qualité devient un enjeu clé pour la sidérurgie européenne. Les grands aciéristes s’apprêtent à remplacer leurs hauts-fourneaux par des fours à arc électrique, très consommateurs de ferrailles triées et préparées. Une bascule technologique qui, à mesure qu’elle se déploiera, soutiendra durablement la demande pour les matériaux issus des deux groupes.
Une opération opportuniste
L'opération elle-même présente un profil inhabituel. Scholz Recycling était jusqu'ici détenu par Chiho Environmental Group Limited, une holding cotée à Hong Kong en difficulté financière. L’activation des sûretés au niveau de cette structure a déclenché un appel d’offres compétitif conduit par des mandataires indépendants, les Receivers, dont Derichebourg est ressorti meilleur enchérisseur. Le groupe insiste sur la solidité intrinsèque de la cible, « strictement in bonis, dotée d'une gouvernance autonome et d'une structure financière saine », sans lien de contagion avec les difficultés de son actionnaire. Une opportunité que le groupe a su saisir, « avec agilité […] grâce à la solidité de notre bilan et notre vision industrielle », souligne son directeur général Abderrahmane El Aoufir.
Un équilibre financier préservé
Le montant de la transaction n'est pas rendu public, les engagements de confidentialité liés au processus des Receivers l'interdisant. Mais le groupe apporte des garanties sur l'équilibre post-acquisition. L’opération sera intégralement couverte par la trésorerie disponible et des lignes de crédit confirmées, avec un bridge loan assuré par BNP Paribas. Surtout, le groupe insiste sur la préservation de son profil de risque : « le ratio d'endettement restera en deçà des limites prudentielles ».
À fin septembre 2025, Derichebourg affichait un endettement net de 682,8 millions d’euros et un levier de 2,14 fois l’EBITDA, une position relativement maîtrisée qui lui permet précisément de se positionner sur ce type d’opportunités en bas de cycle. L’acquisition de Scholz s’inscrit dans cette logique opportuniste, avec la promesse d’une opération « relutive sur le bénéfice net par action à moyen terme », portée par le développement de la cible et les synergies évoquées par le groupe.
Une discipline financière et une logique industrielle bien accueillies par le marché : à la Bourse de Paris, l’action Derichebourg progressait mardi de 4,5 %, à 9,45 euros en fin d’après-midi.
Reproduction et diffusion interdites sans autorisation écrite