

Macro-économie / Taux / lingots / or / Saxo Banque / métal
Macro-économie / Taux
lingots / or / Saxo Banque / métal
L’or peut continuer à compter sur de fidèles soutiens / Les banques centrales achètent sans avoir les yeux rivés sur le cours
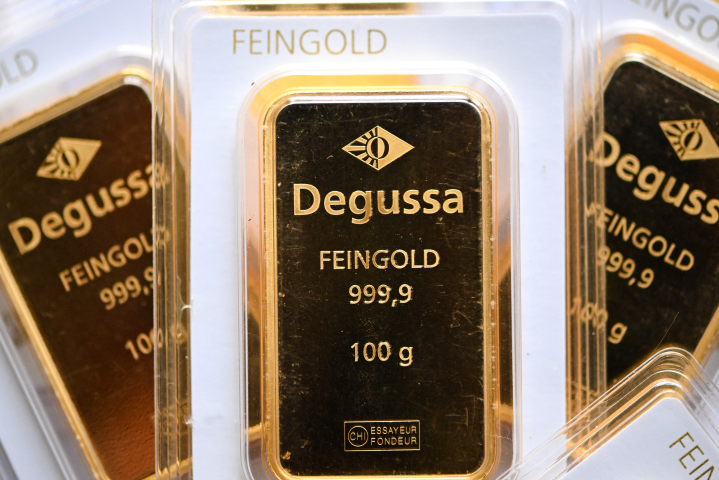
Un atout prisé des banquiers centraux. L’exercice 2025 de la Banque de France avait une nouvelle fois mis en lumière l’intérêt, pour les instituts d’émission, d’en détenir et ce d’autant plus que la mise aux normes du stock d’or avait permis de dégager une plus-value notable. François Villeroy de Galhau, gouverneur de la Banque de France, avait alors rappelé qu’il s’agit d’un « actif de réserve qui contribue à la solidité du bilan de la Banque de France et donc à sa crédibilité pour conduire ses missions de façon indépendante ». Un constat partagé avec nombre de ses confrères à en croire la façon dont ces derniers se montrent friands de lingots et autres onces d’or.
L’analyse de ces dernières semaines par Ole Hansen, Head of Commodity Strategy chez Saxo Banque, est effectivement que la stabilité récente de l’or est en partie due au fait que les « banques centrales et les investisseurs ne se focalisent pas uniquement sur son cours ». Là où la demande de bijoux est au contraire bien plus sensible aux évolutions de prix. Les raisons poussant à cette accumulation d’or à des fins stratégiques sont multiples aux yeux de l’expert. Cohabitent simultanément la dédollarisation, la souveraineté des réserves, ou encore la protection contre la hausse de la dette budgétaire et la diversification.
Relais
Des raisons plus conjoncturelles expliquent également la dynamique actuelle. On retrouve aussi bien des craintes liées à l’inflation, qu’à la dévaluation des devises ou encore aux tensions sur les valorisations des actifs. Autant d’éléments jouant en faveur des flux en direction de la relique barbare et ce d’autant plus que la hausse des cours ces dernières années a poussé certains acteurs à acheter de peur de rater un point d’entrée attractif. Autant de raisons essentielles à avoir en tête, relève Ole Hansen, tant elles permettent de comprendre « pourquoi l’or continue de trouver un support malgré son double de prix ces dernières années ». L’or en devient à ses yeux un « ballast monétaire » pour de nombreux acteurs.
Revenant sur le cycle récent, il ne fait pas de mystère que la hausse des achats par les banques centrales à compter de 2022 est étroitement liée à l’invasion de l’Ukraine par la Russie. Celle-ci ayant engendré des sanctions occidentales portant notamment sur les actifs détenus par la Banque centrale de Russie, changeant profondément « la façon dont les gestionnaires de réserves perçoivent les actifs souverains et la sécurité des réserves ». Une dynamique qui demeure solide avec les années, les chiffres du Conseil mondial de l’or faisant état d’achats nets de près de 243,7 tonnes au premier trimestre 2026. En droite ligne avec une demande des banques centrales fluctuant entre 850 et 1 000 tonnes par an depuis le début du conflit.
Tabler
De quoi expliquer que la tendance ne soit pas à une chute de la relique barbare, l’expert de Saxo Banque estime qu’au vu de sa « chute de janvier à mars, l’or est resté solide durant une période de forte force du marché boursier, ce qui, dans des circonstances normales, aurait pu entraîner une prise de bénéfices plus profonde ». Ce qui le fait pencher vers un cours qui est loin de risquer de perdre son équilibre et ce d’autant plus que le poids des acheteurs les moins sensibles au niveau de prix ne diminue pas. Ceux qui le sont davantage regardent également l’or avec attrait tant la volatilité reste elevée sur les autres classes d’actifs.
Reproduction et diffusion interdites sans autorisation écrite