

Entreprises / Actions / KNDS
Entreprises / Actions
KNDS
KNDS met la cohabitation franco-allemande à l'épreuve des marchés / Le champion européen de la défense terrestre entre en Bourse
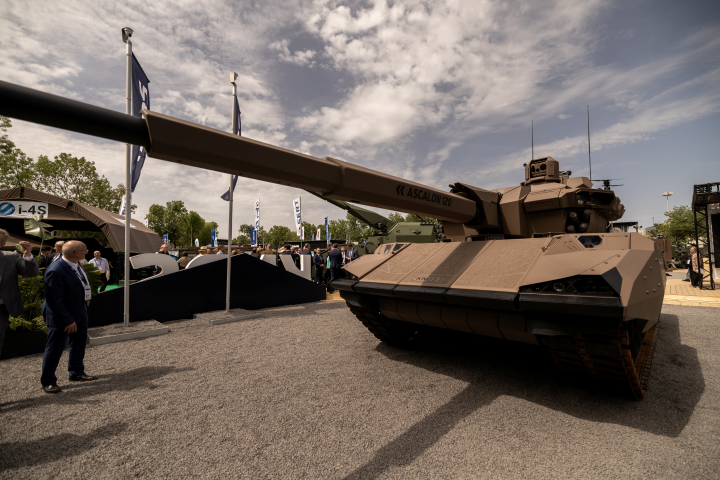
Tout s'est enchaîné en quelques jours. Le salon Eurosatory, mi-juin, où KNDS a dévoilé un char et un système d'artillerie combinant technologies françaises et allemandes. L'accord du 22 juin scellant l'entrée de l'État allemand au capital. Puis, ce 24 juin, l'annonce attendue: le groupe né du rapprochement de Nexter et de Krauss-Maffei Wegmann a fait part de son intention de s'introduire en Bourse, avec une cotation visée sur Euronext Paris et à la Bourse de Francfort. L'occasion, pour ses dirigeants, d'afficher leur ambition de bâtir le champion européen de la défense terrestre.
L'opération prend la forme d'une cession secondaire. Les actionnaires actuels, GIAT Industries (holding de l'État français) et le holding familial allemand Wegmann, mettront sur le marché jusqu'à 20 % environ du capital, réservés à des investisseurs institutionnels. Aucun placement auprès du grand public n'est prévu, et le groupe ne lèvera pas un euro de capitaux neufs. Lors de la présentation de l'opération à la presse mercredi matin, Philippe Balducchi a justifié cette absence de levée de fonds par la robustesse du bilan : trésorerie abondante, acomptes clients élevés, modèle peu capitalistique.
La valorisation, elle, reste tue. Interrogé lors de la présentation à la presse sur les estimations évoquant une valeur comprise entre 15 et 18 milliards d'euros, Philippe Balducchi a simplement répondu que le marché « la fixera[it] le jour de l'introduction ».
Une equity story construite sur la visibilité
Toujours est-il que le groupe se présente en Bourse avec des arguments financiers solides : 4,4 milliards d'euros de revenus en 2025 (+16 %), 661 millions d'EBIT pour une marge de 15 %, 980 millions de free cash-flow et un carnet de commandes record de 33,1 milliards, soit environ sept années d'activité. Pour 2026, la direction table sur une croissance d'environ 30 % et vise, à moyen terme, 11 à 12 milliards de revenus annuels, tirés au premier chef par l'accélération des programmes allemands, appelés à tripler les revenus du groupe outre-Rhin. Un dividende d'environ 40 % du résultat net est promis à partir de 2027.
Les niveaux de rentabilité occupent une place importante dans l'equity story présentée aux investisseurs, et les dirigeants ont pris soin de les expliciter. À 15 % en 2025, puis 14 à 15 % visés à moyen terme, les marges affichées par KNDS pourraient apparaître élevées pour une entreprise dont les principaux clients sont des États. Philippe Balducchi a toutefois souligné que les performances récentes avaient été soutenues par « un très petit nombre de contrats export particulièrement rentables, aujourd'hui entièrement livrés ». D'où une cible ramenée à environ 12 % en 2026, avant une remontée progressive que le directeur financier attend davantage des volumes et des gains industriels liés à la montée en cadence que d'une hausse des prix.
La bataille des cadences
Cette progression des volumes constitue un autre des piliers du récit que KNDS cherche à présenter aux marchés. Cette trajectoire repose sur une conviction : la demande adressée au groupe continuera de croître bien au-delà de ses métiers historiques. Car le groupe refuse d'être réduit à un assembleur de chars et se présente en « intégrateur de systèmes », architecte d'un champ de bataille où plateformes, munitions, capteurs et drones s'orchestrent.
L'enjeu n'est d'ailleurs plus tant de remplir le carnet que de transformer en livraisons les engagements déjà accumulés. Une idée déjà largement développée par Jean-Paul Alary lors du salon Eurosatory, où le groupe mettait l'accent sur la montée en cadence de son appareil industriel. Au cours des trois dernières années, KNDS a investi plus de 700 millions d'euros dans ses sites de production, augmenté ses effectifs de 15 % et doublé capacités de production de certains programmes stratégiques.
La guerre du futur ne se joue pas sans blindés
Cette vision suppose aussi que les grands systèmes terrestres conservent une place centrale dans les armées de demain. Or, la guerre en Ukraine a autant mis en lumière la puissance des drones que la vulnérabilité des blindés, nourrissant un débat récurrent sur l'avenir du char de combat. Jean-Paul Alary n'y voit pourtant aucune contradiction. La leçon tirée du conflit ukrainien est au contraire celle de la complémentarité entre chars, artillerie, véhicules blindés, drones et systèmes numériques intégrés. « Les drones aériens et terrestres transforment le champ de bataille de demain, mais il ne s'agit pas de remplacer un système par un autre. L'enjeu est de les combiner pour tirer le meilleur de chacun. » a-t-il souligné mercredi. Une position qui résonne particulièrement en France, où la succession à long terme du Leclerc reste l'un des grands dossiers industriels de la décennie.
Si le programme franco-allemand MGCS (Main Ground Combat System), destiné à développer le futur système de combat terrestre appelé à succéder aux chars actuels, est resté largement absent de la présentation financière, KNDS avait déjà donné un aperçu de sa réflexion lors d'Eurosatory. CAPINT, le démonstrateur franco-allemand associant un châssis dérivé du Leopard allemand à une tourelle française de nouvelle génération, illustre la recherche d'une capacité intermédiaire susceptible d'accompagner le renouvellement des chars lourds avant l'arrivée du futur système franco-allemand.
La mécanique franco-allemande
Avec le récent échec du SCAF dans l'aérien, c'est d'ailleurs toute l'équation franco-allemande en matière de défense qui se joue à travers cette introduction en Bourse. L'accord capitalistique du 22 juin en avait déjà fixé les grands équilibres. Reste à démontrer que deux États actionnaires pouvaient cohabiter sans paralyser l'entreprise.
La réponse tient dans un dispositif de gouvernance particulièrement encadré. Après l'entrée de la KfW, qui rachète 40 % à Wegmann, GIAT et la banque publique allemande détiendront chacun 40 %, le flottant n'excédant pas 20 %. Un verrou de dix ans interdit à l'un comme à l'autre de descendre sous 30 % sans l'accord du partenaire. Surtout, une hiérarchie de majorités encadre les décisions : autonomie de gestion au quotidien, majorité simple pour les sujets courants, et « majorité qualifiée de 30 % » imposant l'aval des administrateurs des deux États pour les choix structurants, des statuts à la nomination du directeur général ou des dirigeants des entités française et allemande. La « golden share » française sur les actifs sensibles sera répliquée par un dispositif symétrique côté allemand.
À ceux qui redoutent une tutelle politique, Jean-Paul Alary oppose l'équilibre trouvé : « Parallèlement à l'investissement, un cadre de gouvernance favorable a été conçu, qui nous donne, en tant que management, l'autonomie requise. » Le directeur général a également insisté sur les mécanismes de déblocage prévus en cas de désaccord entre actionnaires, qu'il juge suffisamment robustes pour éviter toute paralysie de l'entreprise. En verrouillant le capital autour des deux États, l'accord vise aussi à préserver cet équilibre franco-allemand, en tenant notamment Rheinmetall à distance. Le groupe allemand, dont le directeur général avait publiquement manifesté son intérêt pour le dossier, apparaissait à cet égard comme un prétendant particulièrement encombrant.
Reproduction et diffusion interdites sans autorisation écrite