

Start-up / Private Equity / Flexstone / Flexstone Partners
Start-up / Private Equity
Flexstone / Flexstone Partners
Flexstone ouvre une nouvelle phase de croissance / Le secondaire américain pour accélérer
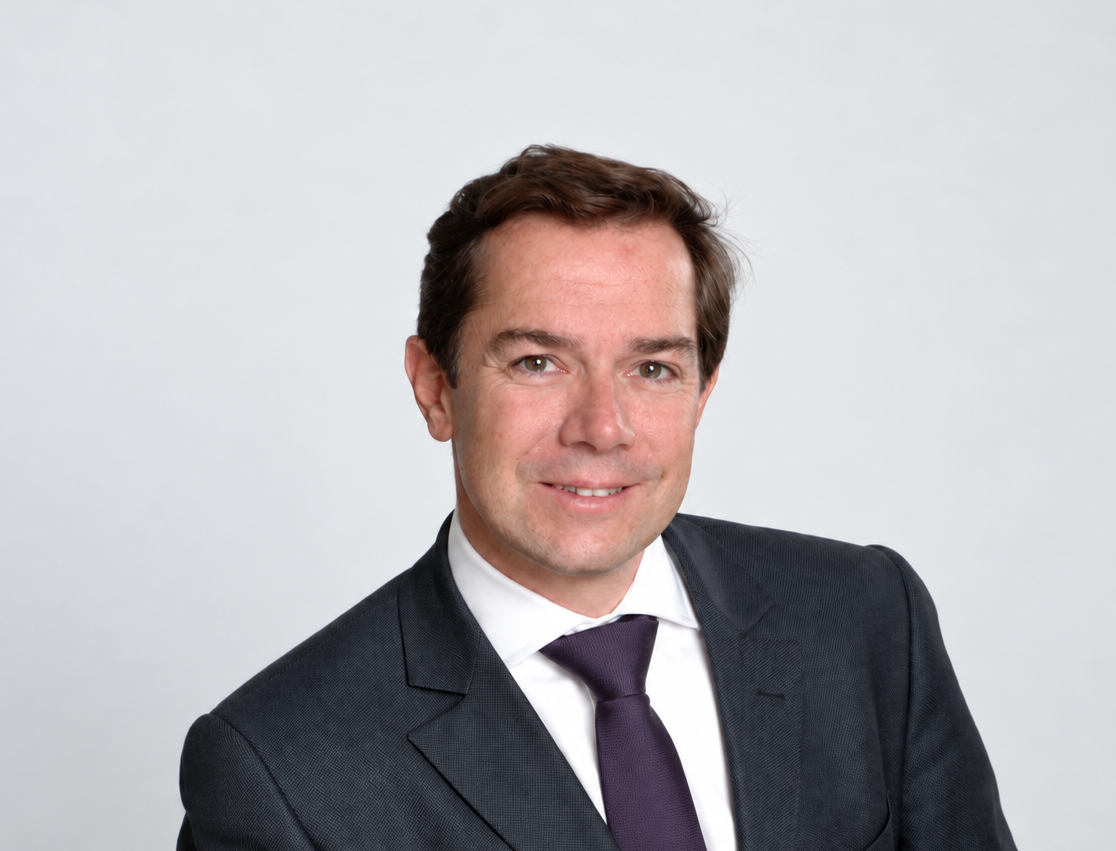
Avec 15 milliards de dollars d’actifs sous gestion, Flexstone Partners se voit encore loin de sa taille de croisière. L’affilié de Natixis Investment Managers veut accélérer son développement. « Notre objectif à long terme est d’atteindre 50 milliards de dollars sous gestion », explique à WanSquare Benoît de Kerleau, Managing Partner et Global Head of Strategy, Business Development & Special Projects de Flexstone Partners, rencontré la semaine dernière à l’IPEM Global, à Paris. Pour changer d’échelle, la société entend combiner croissance organique, nouveaux mandats et, désormais, acquisitions.
Ce dernier levier vient d’être actionné pour la première fois. Début septembre, Flexstone a finalisé l’acquisition de Glouston Capital Partners, spécialiste américain du marché secondaire, faisant passer ses encours d’environ 12 à plus de 15 milliards de dollars et ajoutant Boston à ses quatre implantations historiques. « C’est notre première acquisition d’un acteur extérieur au groupe », souligne Benoît de Kerleau. Créé en 2018 par le regroupement de quatre entités déjà présentes au sein de Natixis Investment Managers, Flexstone n’avait jusqu’ici jamais procédé à une acquisition externe. « C’est une première étape dans notre croissance externe, et probablement pas la dernière », ajoute-t-il. Une trajectoire inscrite dans le plan BPCE 2030, qui fait des actifs privés une priorité dans l’asset management.
Le secondaire comme accélérateur
Glouston apporte à Flexstone deux compléments. D’une part, une clientèle institutionnelle américaine jusqu’ici peu développée. D’autre part, une capacité d’intervention nettement renforcée sur le marché secondaire. « L’opération augmente fortement notre capacité d’investissement dans le secondaire, surtout aux États-Unis », fait valoir Benoît de Kerleau. Flexstone y était déjà présent, principalement en Europe et à une échelle plus modeste. Les deux équipes comptent désormais réunir leurs expertises dans un véhicule secondaire global, dont le lancement est prévu prochainement.
Le secondaire offre surtout un potentiel important de changement d’échelle. « C’est un segment sur lequel on peut augmenter significativement la taille des fonds. Le marché est en plein développement et les capitaux peuvent être déployés relativement facilement », souligne Benoît de Kerleau. Cette profondeur croissante tient notamment aux besoins de liquidité des investisseurs dans une classe d’actifs par nature peu liquide. Ceux-ci peuvent céder des parts de fonds dans des opérations LP-led, tandis que les gérants recourent aux GP-led, notamment aux fonds de continuation, pour offrir une sortie aux investisseurs tout en prolongeant la détention de certains actifs.
La force du modèle affilié
Dans cette montée en puissance, Flexstone peut s’appuyer sur Natixis Investment Managers. Le groupe a financé l’acquisition de Glouston à hauteur de sa quote-part, aux côtés des associés de Flexstone, tandis que ceux de Glouston sont entrés au capital. Natixis IM lui apporte également sa force de distribution, Flexstone ne disposant pas de sa propre équipe commerciale. « Plus notre visibilité et notre envergure sont importantes, plus cela facilite les démarches des équipes de distribution de Natixis IM auprès de leurs propres clients », explique Benoît de Kerleau.
Une recherche de taille qui ne modifie toutefois pas le positionnement historique de Flexstone. La société reste concentrée sur le small et mid-cap, loin du large cap, avec une préférence pour les gérants dont la création de valeur repose davantage sur le développement opérationnel que sur le levier financier. « On aime les gérants qui vont faire passer une entreprise familiale du statut de TPE ou de PME à celui d’ETI, qui vont l’aider à grossir, à croître, avec une vraie croissance opérationnelle des revenus et de l’EBITDA », explique Benoît de Kerleau. Ce positionnement permet aussi de moins dépendre des cycles de valorisation et de conserver plusieurs voies de sortie, vers un fonds plus important ou un industriel.
À côté de la croissance externe, Flexstone continue de s’appuyer sur son modèle historique de mandats sur mesure pour les institutionnels, qui représentent environ les trois quarts de ses programmes. En France, la société a remporté avec SWEN Capital Partners un mandat de 500 millions d’euros du Fonds de réserve pour les retraites, dont 275 millions confiés à Flexstone, pour investir dans des fonds français de moins de 300 millions d’euros. « Le marché français est suffisamment profond, dynamique et performant pour constituer un portefeuille diversifié », estime Benoît de Kerleau. À Paris, où Flexstone compte autour de 30 personnes, la société doit déménager d’ici Noël dans des locaux pouvant en accueillir jusqu’à 50.
Reproduction et diffusion interdites sans autorisation écrite