

Entreprises / Actions / Ayvens / Société Générale
Entreprises / Actions
Ayvens / Société Générale
Chez Ayvens, la rentabilité avant le volume / Le plan 2029 déçoit un marché en attente de croissance
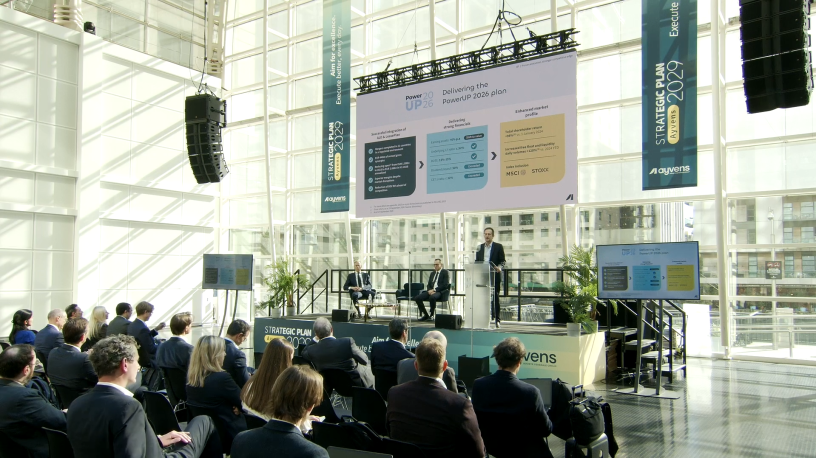
Après trois années consacrées à digérer LeasePlan, l’ancien concurrent néerlandais racheté par ALD en 2023, Ayvens remet la croissance au programme, mais en gardant le pied léger sur l'accélérateur. Présenté lundi aux investisseurs, le plan « Ayvens 2029 » relève pourtant l'ensemble des objectifs financiers du spécialiste de la location longue durée contrôlé par Société Générale. Le retour sur capitaux propres tangibles (ROTE) est désormais attendu entre 14 % et 16 % en 2029, contre 13 % à 15 % dans le plan PowerUP 2026. Le coefficient d'exploitation doit reculer de quatre points, à environ 49 %, et le taux de distribution passe de 50 % à une fourchette de 50 % à 60 %, complétée par le retour aux actionnaires du capital excédentaire.
C’est surtout l’ambition de croissance qui a laissé les investisseurs sur leur faim. La flotte financée ne progressera que d'au moins 3 % entre 2026 et 2029, soit à peine plus de 1 % par an, et les actifs productifs de revenus d'environ 10 %. Les investisseurs ont jugé cette ambition timide : après avoir perdu plus de 6 % au plus bas en séance, le titre a clôturé lundi en repli de 2 %, à 10,26 euros, avant de se reprendre légèrement ce mardi, en hausse de 0,8 % à 10,34 euros à mi-séance. Cette prudence s’inscrit aussi dans un historique qui invite à la retenue : l’objectif de croissance annuelle de 6 % des actifs productifs fixé lors du CMD de 2023 avait finalement été abandonné, rappelle le bureau d’études Oddo BHF.
Pas de course aux volumes
Elle est assumée. La direction estime que l'incertitude sur les valeurs résiduelles des véhicules électriques commande encore de ne pas accélérer trop vite. Elle prévoit ainsi une croissance plus faible en 2027 qu'en 2029, à mesure que ce risque se dissipera, et entend parallèlement conserver sa discipline face à des concurrents plus agressifs sur les prix. « Nous ne sommes pas poussés à croître pour croître, car nous n'en avons pas besoin », a résumé Philippe de Rovira, le directeur général, qui s'exprimait lundi à Londres, à Pelligon, dans le quartier de Canary Wharf, lors du Capital Markets Day du groupe. La priorité ira donc aux segments les plus rentables. La flotte des clients retail, PME et particuliers, doit augmenter de 15 %, sur un segment où les marges dépassent d'environ 50 points de base celles des grands comptes. Celle des utilitaires légers doit progresser de 10 %, tandis que le Royaume-Uni verra sa flotte réduite au profit de segments plus rentables.
Une culture de constructeur
L'essentiel de l'effort porte en réalité sur les coûts. Selon Patrick Sommelet, le directeur financier, l'inflation et l'électrification, notamment en raison de marges de maintenance plus faibles sur les véhicules électriques, dégraderaient le coefficient d'exploitation de cinq points. La croissance des activités et les ventes croisées en compenseraient trois, et les gains de productivité six autres, notamment grâce à l'intelligence artificielle. Ayvens vise ainsi une baisse en valeur absolue de ses charges d'exploitation d'ici 2029. Le groupe mise sur 30 % de gains d'efficacité sur huit processus clés et sur un ratio d'intensité informatique ramené d'environ 15 % à 12 %. Il s'attaque aussi aux 2,6 milliards d'euros de dépenses de réparation, d'entretien et de pneumatiques, qu'il entend réduire d'environ 2 %. « Nous sommes absolument déterminés à nous y attaquer, comme un constructeur s'attaque aux coûts, ce qui n'est peut-être pas exactement la culture d'une société de services, mais je pense que c'est la culture que nous voulons avoir », a insisté le dirigeant. Des ambitions jugées « particulièrement ambitieuses » par Oddo BHF : inflation et croissance de la flotte pourraient à elles seules faire gonfler la base de coûts de 3 %, alors que les synergies de la fusion sont désormais derrière le groupe.
Surtout, le plan ne mise plus sur le résultat des ventes de véhicules d'occasion, dont la contribution devrait rester très limitée. La précédente fourchette de ROTE intégrait pourtant plus de 250 millions d'euros annuels à ce titre, a rappelé Patrick Sommelet. Ce marché est difficile à prévoir, et « nous fondons fondamentalement notre plan sur ce qui est entre nos mains, les marges, les opex », a expliqué Philippe de Rovira. Le scénario retient également des hypothèses prudentes sur l’environnement, notamment une concurrence supposée stable. La consolidation du secteur pourrait au contraire contribuer à assagir les prix, un potentiel que la direction n’a pas intégré à ses objectifs. Les prix des véhicules électriques d'occasion ont en outre progressé d'environ 10 % en Europe au cours des six derniers mois, selon le groupe.
Reproduction et diffusion interdites sans autorisation écrite