

Entreprises / Actions / LVMH / Cécile Cabanis
Entreprises / Actions
LVMH / Cécile Cabanis
LVMH met en évidence la force de son modèle / Des marges solides et de premiers signaux positifs en vue sur le marché chinois
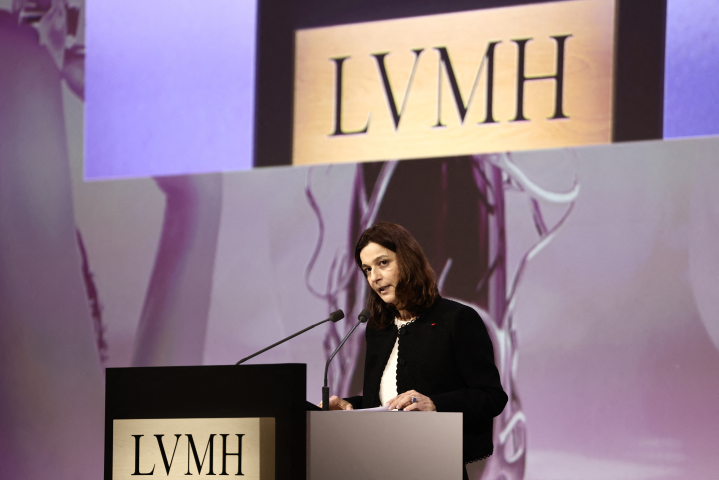
"Il faut bien comprendre les fondamentaux : Vuitton croît structurellement, année après année. Il faut prendre du recul par rapport au trimestre : les volumes ont toujours fait partie de l’histoire de la marque, et continueront à l’être ". En répondant jeudi soir à la question d’une analyste, Cécile Cabanis, qui dirige les finances de LVMH depuis février dernier, a rappelé le cap stratégique du groupe et sa vision de long terme.
Une mise au point qui fait écho aux propos de Bernard Arnault lors de l’assemblée générale d’avril dernier, quand le président-directeur général du groupe avait confié à ses actionnaires qu’il suffirait "d’appuyer sur un bouton " pour faire croître Vuitton de 10 %, mais que cette croissance n’était pas nécessairement souhaitable.
Une dynamique chinoise en rééquilibrage
Au premier semestre, les ventes de LVMH ont reculé de 3 % en organique, à 39,8 milliards d’euros. Son pôle phare, Mode & Maroquinerie, enregistre une baisse plus marquée de 7 %, à 19,1 milliards d’euros. Plus précisément, au deuxième trimestre, la décroissance organique atteint 4 %, et même 9 % pour la seule division Mode & Maroquinerie. Une partie de cette baisse s’explique par le fort recul des flux touristiques chinois vers le Japon, qui a entraîné une chute de 28 % des ventes dans ce pays au deuxième trimestre. À l’inverse, la demande intérieure en Chine s’est raffermie, avec un repli de 6 % en Asie hors Japon, contre –11 % au trimestre précédent.
Cette reprise s’appuie notamment sur le rapatriement progressif de la consommation, mais aussi sur des activations de marque réussies, à l’image de The Louis à Shanghai : un flagship spectaculaire de Louis Vuitton, conçu comme un paquebot en hommage au passé maritime de la ville, mêlant boutique, exposition immersive et café haut de gamme. "Le prix a très peu contribué à l’évolution du chiffre d’affaires au deuxième trimestre dans la Mode et Maroquinerie. Le mix est neutre. L’essentiel de la baisse provient donc des volumes, ce qui est logique puisqu’il s’agit d’un effet de correction après des achats très spécifiques réalisés par les touristes l’an dernier ", a expliqué Cécile Cabanis.
Maîtrise des coûts et bonnes surprises sur les marges
Parmi les autres divisions, les Vins et Spiritueux ont ralenti leur baisse, passée de –9 % au premier trimestre à –4 % au deuxième. Les ventes de Montres & Joaillerie se sont stabilisées, tandis que Parfums & Cosmétiques ont progressé de 1 %. La Distribution Sélective, portée par Sephora, est repartie sur une trajectoire de croissance plus soutenue, avec une hausse de 4 %.
En termes de rentabilité, ainsi que l’observe le cabinet de recherche indépendant AlphaValue, "le ralentissement de la dynamique commerciale a été partiellement compensé par une maîtrise rigoureuse des dépenses opérationnelles, ce qui a permis de préserver les marges." Les dépenses de vente et de marketing ont reculé d’environ 2 %, tandis que les frais généraux ont diminué de 5 %.
Au premier semestre, la marge opérationnelle du groupe s’établit à 22,6 %, contre 25,6 % un an plus tôt, mais en progression par rapport au second semestre 2024 (20,7 %). Dans la division Mode & Maroquinerie, elle ressort à 34,7 %, contre 38,8 % au premier semestre 2024 et 35,3 % au second. Une performance légèrement supérieure au consensus, qui tablait sur une marge de 22,1 % pour le groupe et autour de 35 % pour Mode & Maroquinerie.
Adaptabilité stratégique face aux vents contraires
À l’heure de se projeter sur le second semestre, LVMH avance avec prudence dans un environnement où il est difficile de faire abstraction des incertitudes macroéconomiques, qu’il s’agisse de la situation en Chine, des tensions commerciales ou de l’effet défavorable des devises.
À court terme, la dynamique chinoise restera déterminante. " La macro chinoise n’est probablement pas encore sortie d’affaire", reconnaît Cécile Cabanis, mais la situation s’éclaircit sur le plan de la base de comparaison : " Les choses commencent à s’améliorer en juillet. Le troisième trimestre bénéficiera donc d’une base de comparaison plus facile."
L’autre sujet scruté de près concerne l’évolution des droits de douane, dans un contexte de tensions persistantes entre les États-Unis et la Chine. Là aussi, le groupe se veut serein et met en avant sa capacité à s’adapter. "Nous travaillons sur de nombreux leviers, avec ou sans application effective des hausses tarifaires", a indiqué la directrice financière.
Ces leviers sont de plusieurs ordres : modérations tarifaires dans certains segments comme la Mode & Maroquinerie, maintien des prix dans d’autres comme les Vins & Spiritueux, optimisation des flux logistiques ou encore développement de la production locale. " Chez Vuitton, par exemple, nous avons une production locale aux États-Unis que nous pouvons accroître. Chez Tiffany, nous avons des capacités en Europe et aux États-Unis. Il est donc possible d’optimiser les flux : que l’Amérique serve l’Amérique, et que l’Europe serve l’Europe", a-t-elle expliqué.
Un message bien reçu par les investisseurs
Quant à la question du change, dont l’impact négatif s’est accentué au premier semestre et devrait continuer à peser sur la rentabilité, ses effets défavorables devraient être en grande partie compensés par les résultats des couvertures.
La réaction du marché en témoigne : vendredi matin, l’action LVMH progressait de près de 4 %, à 488 euros, signe que l’exercice de présentation a convaincu. "Les investisseurs attendaient une occasion de revenir sur ce titre et la conférence téléphonique a mis en évidence un certain nombre de facteurs susceptibles de les y encourager, notamment une reprise “tangible” en Chine, des gains de parts de marché pour les marques clés, un potentiel d’efficacité structurelle et une gestion rigoureuse des coûts", résume Deutsche Bank. Dont acte.
Reproduction et diffusion interdites sans autorisation écrite