

Macro-économie / Taux / Banque Mondiale
Macro-économie / Taux
Banque Mondiale
Quand l’épargne profite de la téléphonie mobile / Les pays en développement en sont les grands gagnants
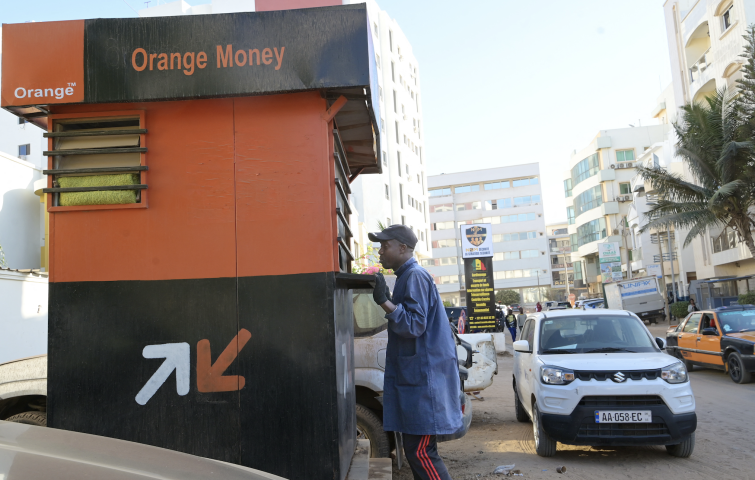
Marchés financiers peu développés, accès au financement restreint ou encore forte explosion au cours du dollar. C’est peu dire que les économies en développement sont heureuses de pouvoir compter sur une plus forte épargne domestique, à condition bien entendu que celle-ci ne file pas à l’étranger. Les données dévoilées par la Banque mondiale peuvent donner du baume au cœur sur la dynamique actuelle.
L’année dernière ce ne sont pas moins de 40 % des adultes des économies en développement qui ont effectué un versement sur un compte d’épargne, soit une hausse de 16 points de pourcentage depuis 2021 et surtout la plus forte progression depuis plus d’une décennie. Dans le cas de l’Afrique subsaharienne, la proportion d’adultes titulaires d’un compte d’épargne est passée de 23 à 35 % sur la période.
Marge de progrès
On se réjouit du côté d’Ajay Banga, président du Groupe de la Banque mondiale, que l’inclusion financière puisse "améliorer les conditions de vie et transformer une économie tout entière et la finance numérique est un levier qui peut concrétiser ce potentiel". Il n’en est pas pour autant oublié qu’aujourd’hui ce sont ni plus ni moins 1,3 milliard d’adultes qui n’ont toujours pas accès à des services financiers et ce alors qu’ils sont quelque 900 millions d’entre eux à posséder un téléphone portable, et dans le cas de 530 millions d’entre eux il s’agit d’un smartphone.
Collaborant avec la Banque mondiale sur la question Bill Gates, président de la Fondation Gates, s'enthousiasme quant à lui de voir que "jamais autant de personnes n’ont eu accès à des outils financiers qui leur permettent d’investir dans leur avenir et de renforcer leur résilience économique, y compris parmi les femmes et toutes les autres populations qui étaient auparavant laissées pour compte". Un cycle vertueux qui peut en effet se mettre en place dès lors que les systèmes financiers nationaux peuvent bénéficier de la hausse de l’épargne des particuliers, le financement de l’investissement et de l’innovation y sont facilités. De quoi tirer vers le haut la croissance économique.
Parité
Une démocratisation qui s’explique par un usage croissant de ces outils de paiements avec près de 42 % des adultes des pays à revenu faible et intermédiaire qui ont effectué un paiement numérique en 2024, contre 35 % en 2021. Salaires de l’État ou encore du privé sont reçus sur un compte pour plus d’un employé sur deux, de quoi permettre de limiter les problématiques de salaires non perçus.
L’un des grands mérites mis en avant par l’institution basée à Washington est que ces technologies numériques aident très largement à réduire les disparités d’inclusion financière entre les sexes. Le différentiel n’est plus qu’uniquement que de 4 % au niveau agrégé avec près de 77 % des femmes possédant un compte bancaire, contre 81 % chez les hommes. Une dynamique particulièrement marquée chez les pays à revenu faible et intermédiaire, le taux de possession d’un compte bancaire pour les femmes étant passé de 37 à 73 % entre 2011 et 2024.
Reproduction et diffusion interdites sans autorisation écrite