

Private Equity / InfraVia Capital / Infravia / Vincent Levita
Private Equity
InfraVia Capital / Infravia / Vincent Levita
 L'année 2026 vue par... Vincent Levita /
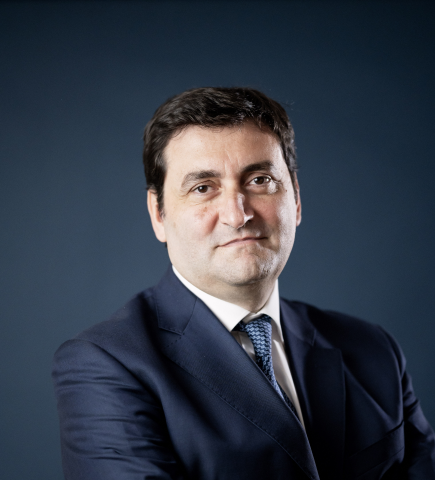
Fondateur et président d'InfraVia
Quel est votre scénario de croissance en Europe et en France pour 2026 ?
En ligne avec les prévisions des différentes institutions financières internationales, nous anticipons pour 2026 une croissance positive et une stabilisation progressive de l’inflation autour de l’objectif fixé par la BCE.
En tant qu’investisseur, notre vision s’inscrit à plus long terme : l’année 2025 a confirmé que l’incertitude s’installait durablement. Le contexte géopolitique, les tensions commerciales persistantes, la situation politique intérieure, la dépendance de notre industrie aux coûts de l’énergie et l’ouragan en vue causé par l’IA sont autant de facteurs qui peuvent impacter négativement les perspectives économiques.
Dans ce contexte, notre conviction chez InfraVia est simple : la croissance européenne des prochaines années dépendra directement de notre capacité à investir massivement dans l’avenir. La souveraineté n’est pas un slogan politique : c’est un projet économique concret, qui repose sur des choix industriels clairs, des infrastructures robustes et des capitaux de long terme.
Notre stratégie d’investissement s’articule autour des fondations mêmes de la souveraineté européenne : l’énergie, le numérique, la mobilité, l’éducation et la santé, les chaînes d’approvisionnement en métaux critiques, ainsi que l’immobilier.
En 2025, nous avons effectué deux investissements qui illustrent cette thèse : Opcore, opérateur de data centers de référence, en partenariat avec Iliad, pour bâtir une plateforme hyperscale capable de répondre aux besoins exponentiels liés à l’IA, au cloud et à la maîtrise de nos données. Ainsi que LDA, entreprise familiale centenaire, qui joue un rôle déterminant dans les infrastructures maritimes critiques sur le transport d’équipements industriels, la maintenance de parcs éoliens offshore, ou l’installation de câbles télécoms et électriques sous-marins.
Les rapports Draghi, Noyer, Letta, bien que montrés en exemple, ne se sont traduits à ce jour que par peu de réformes concrètes en Europe, malgré la longueur du temps législatif. Quelles sont pour vous les chantiers prioritaires à mener pour que l’Europe ne soit plus un marché mais redevienne une industrie ?
Les rapports Draghi, Noyer ou Letta ont eu le mérite de poser un diagnostic lucide : l’Europe a cessé d’être une puissance industrielle parce qu’elle a cessé d’investir comme telle.
Dans son fonctionnement, l’Europe doit travailler sur sa gouvernance pour améliorer le passage à l’échelle, la fameuse scalabilité, qui permet de bénéficier réellement d’un marché commun, ainsi que sur son agilité pour pouvoir décider et agir vite.
La souveraineté commence par une véritable autonomie financière européenne. Le développement des fonds de pension à l’européenne et l’Union des marchés de capitaux sont indispensables pour doter l’Europe de la puissance financière dont elle a besoin. Tant que cela restera un horizon théorique, nos entreprises manqueront de capitaux pour se développer. Nous avons besoin d’un marché intégré, capable de mobiliser l’épargne européenne à grande échelle pour financer nos investissements critiques. Soyons clairs : sans capital européen, il n’y a pas d’industrie européenne.
Ensuite, il s’agit de fixer une stratégie énergétique pragmatique, cohérente et de long terme. La compétitivité se joue d’abord sur le coût et la sécurité de l’énergie. Aujourd’hui, nous ne réunissons ni l’un, ni l’autre. Il faut une trajectoire claire, pensée sur plusieurs décennies, combinant énergies de transition, nucléaire, renouvelables, réseau et stockage. L’enjeu n’est pas idéologique : il est industriel. Réussir la transition énergétique, c’est redonner à l’Europe sa base productive.
Il faut également bâtir un écosystème numérique solide, capable de défendre notre souveraineté, allant des infrastructures jusqu’aux outils digitaux. L’Europe dépend massivement de technologies et de fournisseurs extérieurs pour stocker, traiter, et sécuriser ses données. Nous avons les chercheurs, l’innovation, les entrepreneurs. Encore une fois, il faut travailler sur la capacité de passer à l’échelle.
Enfin, il faut sécuriser les chaînes d’approvisionnement, par exemple pour accéder aux métaux critiques indispensables à la transition énergétique et numérique. Pour cela, il faut soutenir l’extraction, le recyclage et bâtir les bonnes alliances stratégiques.
Notre continent conserve des atouts majeurs : un espace commun doté d’institutions solides et d’un cadre réglementaire fiable, demeurant le premier marché au monde. Il peut s’appuyer sur un vivier de talents unique, un tissu d’entreprises industrielles de premier plan dans l’énergie, la mobilité, la construction, ainsi que sur un écosystème technologique en plein essor, irrigué par des hubs régionaux et des financements publics ambitieux.
La réalité de cette attractivité, InfraVia la constate d’ailleurs chaque jour : plus de la moitié des capitaux levés pour notre dernier fonds d’infrastructures provient d’investisseurs situés hors d’Europe, convaincus du potentiel du continent.
L’intelligence artificielle produit-elle déjà des effets sur vos activités, vos marchés et votre entreprise ? Dans quelle mesure anticipez-vous ses effets futurs sur votre compétitivité (réduction de coûts, gains de productivité…) ?
L’intelligence artificielle transforme déjà notre manière de travailler, et son impact va encore s’amplifier. Chez InfraVia, nous avons choisi une approche résolument pragmatique : tester, déployer, mesurer. Concrètement, nous avons développé nos propres agents IA pour l’analyse de marché, le juridique, la documentation... Ces outils nous permettent de gagner un temps significatif, d’obtenir des analyses plus riches et de renforcer la qualité de nos décisions. C’est un levier réel d’efficacité et de productivité pour une société de gestion comme la nôtre. En revanche, cela ne remplace pas et ne doit pas remplacer l’humain !
Concernant nos participations, l’impact de l’IA est tout aussi important. Certains modèles s’automatisent, d’autres se réorganisent, d’autres encore doivent intégrer des exigences nouvelles de sécurité ou de traitement de la donnée. C’est pourquoi nous avons structuré un accompagnement digital dédié pour nos entreprises. L’objectif est simple : faire de l’IA non pas une contrainte, mais un avantage compétitif durable pour nos entreprises.
En vue de l’élection présidentielle française de 2027, les ébauches de programme des candidats pourraient être dévoilées l’année prochaine. Par ordre d’importance, quelles seraient les trois mesures à adopter pour muscler le potentiel de croissance de l’Hexagone ?
La mesure prioritaire porte sur l’éducation et la recherche. C’est un levier déterminant, qui aura des effets sur le temps long, avec un retour sur investissement majeur : la qualité de notre tissu productif, notre capacité d’innovation, la montée en compétence des salariés, l’adaptabilité technologique, la cohésion sociale.
Le deuxième levier reste l’Europe. La tentation de casser un outil qui marche mal est absurde. Nous avons besoin d’une Europe forte et organisée pour adresser les enjeux à venir sur l’énergie et le climat, le digital et l’IA, le véhicule électrique et demain la voiture autonome qui nécessitent une échelle et une puissance que seule l’Europe peut développer.
Le troisième concerne les capacités d’investissement qui nécessitent une puissance financière, une agilité d’exécution et une approche précise des priorités.
Avec des fenêtres de sortie du private equity qui ne rouvrent qu’au compte-gouttes et un financement qui demeure plus exigeant qu’au cours de la décennie précédente, malgré l’amorce du cycle de baisse des taux, comment ces conditions influencent-elles votre approche d’investissement pour 2026 ? Et qu’est-ce que cela change dans la manière dont vous construisez vos deals ?
Malgré un marché des sorties qui ne se rouvre qu’au compte-gouttes et des conditions de financement bien plus exigeantes qu’au cours de la décennie précédente, nous avons démontré en 2025 qu’il reste possible d’exécuter des trajectoires de liquidité solides lorsqu’elles reposent sur des fondamentaux clairs et un travail opérationnel de long terme.
Nous avons ainsi finalisé plusieurs cessions majeures dans le secteur des data centers (Green, en Suisse, que nous avons multiplié par sept), dans le secteur des aéroports (SAVE, à Venise, que nous avons soutenu pendant la crise du COVID), ou encore dans le secteur immobilier, dans un contexte pourtant très contraint.
Ces opérations traduisent une réalité simple : même dans un marché difficile, la qualité des actifs, la profondeur des transformations engagées et la capacité d’exécution créent leurs propres fenêtres de sortie.
C’est précisément cet état d’esprit qui guidera notre approche en 2026. Nous ne souhaitons pas laisser le marché dicter notre stratégie. Notre cap reste celui qui a fait notre réussite depuis la création d’InfraVia : investir dans les secteurs essentiels, cibler des actifs résilients et peu impactés par les cycles économiques ou les aléas géopolitiques, être guidé par des convictions industrielles solides, et travailler au plus près des entreprises dans lesquelles nous investissons.
Dans un marché où rien ne s’improvise, la discipline, la conviction et la capacité à créer de la valeur dans la durée font la différence. C’est cette combinaison qui continuera d’orienter notre manière d’investir et de construire nos deals en 2026.
Reproduction et diffusion interdites sans autorisation écrite