

Entreprises / Actions / Caisse des dépots / Olivier Sichel
Entreprises / Actions
Caisse des dépots / Olivier Sichel
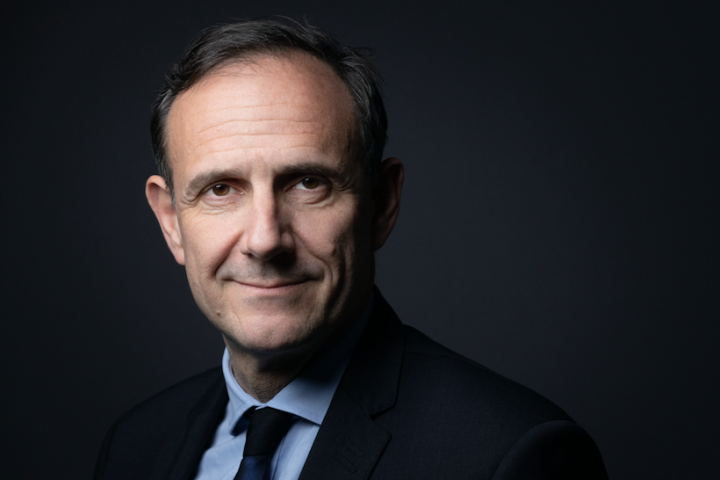
 L’année 2026 vue par… Olivier Sichel /
Directeur général de la Caisse des dépôts
Quel est votre scénario de croissance en Europe et en France pour 2026 ?
Concernant les perspectives de croissance, soulignons tout d’abord le contexte global empreint d’une forte incertitude, en lien à la fois avec l’environnement international (conflits armés, relations commerciales remises en cause, prix de l’énergie, etc.) et avec la situation politique française. Néanmoins, en France comme à l’échelle européenne, l’activité s’est montrée résiliente en 2025 et la croissance devrait finalement ressortir au-dessus des attentes initiales.
Pour 2026, la levée du frein budgétaire en Allemagne et plus largement le déploiement des plans européens d’investissement massif dans les infrastructures et la défense soutiendront l’activité et l’emploi, en particulier outre-Rhin, mais pas seulement. En outre, ils représentent également un enjeu majeur de souverainetés (industrielle, technologique, énergétique).
En France, la contrainte budgétaire est plus marquée qu’ailleurs en Europe. Mais au-delà des chiffres du déficit public, c’est la faible visibilité sur le calendrier du budget et son contenu qui pèse sur la confiance. Cela nourrit une forme d’attentisme de la part des entreprises quant à leurs projets d’investissement et pousse les ménages davantage vers l’épargne, au détriment de la consommation.
Pour autant, il ne faut pas céder au catastrophisme que l’on entend parfois : la croissance française est certes ralentie par ce contexte global incertain, mais on ne parle pas de récession ni même de croissance 0. D’ailleurs, les dernières prévisions de croissance 2026, selon les consensus de place auprès des économistes, viennent d’être légèrement révisées à la hausse, à 1,0 % pour la France et 1,2 % pour la zone euro.
Avec des fenêtres de sortie qui ne rouvrent qu’au compte-gouttes et un financement qui demeure plus exigeant qu’au cours de la décennie précédente, malgré l’amorce du cycle de baisse des taux, comment ces conditions influencent-elles votre approche d’investissement pour 2026 ? Et qu’est-ce que cela change dans la manière dont vous construisez vos deals ?
Je pense, à l’instar de nos économistes en interne, que le cycle de baisse de taux en Europe est certainement terminé. Et si ce n’est pas encore le cas outre-Atlantique, nous ne nous attendons pas à des répercussions baissières significatives sur le vieux continent en 2026, et à vrai dire même après.
Par rapport à la décennie précédente je pense que nous sommes désormais dans un autre régime, un régime où les conditions de financement sont bien moins accommodantes, en France comme ailleurs et je pense que ce régime va perdurer pendant au moins plusieurs années.
A mon sens, il s’agit davantage d’une normalisation que d’une dégradation de la situation. C’était la décennie précédente de taux très bas qui était atypique. Sur un horizon long, la configuration actuelle n’apparaît pas particulièrement anormale. Elle implique certes un environnement relativement moins favorable pour stimuler l’activité, mais elle ne nous empêchera pas de garder le cap du développement économique. Ce qui est important pour nous, investisseur de long terme, c’est de bien internaliser dans nos prochains "deals" que cet environnement est désormais devenu le "new normal".
Les rapports Draghi, Noyer, Letta, bien que montrés en exemple, ne se sont traduits à ce jour que par peu de réformes concrètes en Europe, malgré la longueur du temps législatif. Quels sont pour vous les chantiers prioritaires à mener pour que l’Europe ne soit plus un marché mais redevienne une industrie ?
Il faut d’urgence trouver une complémentarité entre finances privées et finances publiques qui viendra lever les barrières séparant les marchés nationaux de la dette souveraine et qui permettra aussi de changer la matrice d’un financement par les subventions publiques à bout de souffle. En 2020, la commission européenne a relancé l’Union des marchés de capitaux pour faciliter l’accès au financement des entreprises en particulier vers les PME et encourager l’investissement à long terme des particuliers, cela doit urgemment s’accélérer.
Mario Draghi comme Enrico Letta se rejoignent dans le constat que l’Europe des capitaux ne pourra se parachever et s’affirmer comme une véritable puissance financière que si cette "fragmentation pénalisante" est résorbée, car "trop de frontières internes empêchent le marché unique d’en être vraiment un". Dans une logique implacable, sans budget commun, ni impôts communs, les recettes sont insuffisantes, les dépenses communes sont quasi inexistantes et en conséquence, les commandes publiques communes qui pourraient profiter aux entreprises européennes demeurent faibles et les empêchent de changer d’échelle. L’épargne circule mal entre les pays de la zone euro et la conséquence directe est le financement de projets d’autres pays au détriment des Européens. C’est implacable.
L’équation suivante : mise en commun des ressources, épargne des ménages et fonds privés des investisseurs est l’unique solution pour relancer la croissance européenne et renforcer l’autonomie stratégique de l’Union européenne.
La Commission européenne a entamé une révision des directives relatives au contrôle des concentrations : quels seraient, selon vous, les facteurs à prendre en compte lors des examens par Bruxelles d’une opération de concentration (gains d’efficience, propositions de remèdes comportementaux, etc.) ? Cette stratégie vous semble-t-elle suffisante pour permettre à la politique de concurrence européenne d’être mieux adaptée aux entreprises, ou d’autres de ses aspects et caractéristiques vous semblent préjudiciables pour la compétitivité des acteurs européens ?
La volonté de résoudre la tension historique entre concurrence et industrie par une simplification qui apporte davantage de souplesse pour la croissance de nos entreprises est toujours une bonne chose. Néanmoins, elle doit être complémentaire d’autres mesures, la première étant une politique claire de nos choix pour revitaliser la politique industrielle européenne et en premier lieu une prise de conscience très affirmée des actions menées par nos concurrents mondiaux en matière notamment de subventions ou de dumping réglementaire, ensuite, il s’agit de savoir vers quels secteurs l’Europe veut mettre le poids du corps ? Dans certains secteurs qui font face à un besoin d’investissement massif une taille critique est indispensable pour être compétitif à l’échelle européenne, je pense notamment au secteur de l’Intelligence artificielle et à la centralisation des données de notre continent. Ces entreprises en contrepartie, devront donner des engagements en matière d’accès, d’innovation ou de prix et ne pas renoncer à la protection des consommateurs.
Alors que le sujet de la souveraineté numérique européenne occupe le devant de la scène, comment articulez-vous cet enjeu à votre stratégie de groupe français, mais dont la présence est avant tout mondiale ?
La souveraineté est notamment la souveraineté numérique est un axe stratégique très fort du groupe Caisse des dépôts qui fédère toutes les filiales du groupe et structure notre action jusqu’à 2030. Notre plan intègre des objectifs de souveraineté numérique, d’innovation, de données et d’intelligence artificielle. Il est pensé non seulement pour accompagner les usages numériques souverains du Groupe mais aussi pour ses clients, je pense à l’aide à la décision pour les collectivités locales à travers notre programme Territoires d’IA.
J’ai également la conviction qu’au regard de notre place dans l’économie française nous pouvons peser dans le développement des technologies européennes, dans la création de valeur numérique et dans le renforcement de la compétitivité face aux géants non européens via notamment la commande publique qui est un levier absolument central pour la compétitivité des entreprises et qui répond à l’intérêt général.
L’intelligence artificielle produit-elle déjà des effets sur vos activités, vos marchés et votre entreprise ? Dans quelle mesure anticipez-vous ses effets futurs sur votre compétitivité (réduction de coûts, gains de productivité…) ?
Nous avons pris à bras-le-corps le sujet au sein du Groupe caisse des dépôts et sommes déjà bien avancés sur plusieurs mises en œuvre concrètes dans tous nos métiers. Concrètement, l’IA aide les équipes qui gèrent les retraites et la formation professionnelle à générer des réponses aux demandes de nos clients
Nous y constatons essentiellement un gain de temps que nous sommes en train de mesurer, gain de temps réutilisé pour des travaux plus stratégiques.
A titre d’exemple, au sein du groupe, la Banque postale est très avancée sur le sujet et applique l’IA comme un véritable levier d’amélioration du service public bancaire conciliant innovation, performance opérationnelle et responsabilité sociale car l’IA n’est pas une technologie neutre.
L’éthique doit être la condition de légitimité de l’IA, une condition essentielle de son utilisation.
Depuis cinq ans la productivité est en baisse régulière en France, comment appréciez-vous celle-ci dans votre groupe et quels impacts cela peut-il avoir en termes d’emplois ?
Nous allons annoncer nos résultats dans quelques mois et nos prévisions sont bonnes. Nos filiales font de bons résultats surtout à l’international comme Transdev ou sur le plan national comme la Compagnie des Alpes.
Notre activité de prêteur atteint de nouveaux records. Alors que nous avons mobilisé plus de 24 Md€ de prêts en 2024, nous dépasserons les 30 Md€ en 2025. Au-delà d’être le 1er financeur du logement social, nous sommes désormais également le premier financeur des collectivités locales.
Tout cela ne se ferait pas sans l’argent des Français qui nous confient leur épargne qui est essentiel pour financer les logements, les rénovations des écoles ou encore l’autonomie énergétique de notre pays. C’est un vrai engagement de leur part. Indirectement cela crée des emplois et surtout je constate que les maires n’ont pas posé le stylo pour que leur territoire soit attractif économiquement. Nous les soutenons et les accompagnons pleinement.
Reproduction et diffusion interdites sans autorisation écrite