

Macro-économie / Taux / Argent / or / métaux précieux
Macro-économie / Taux
Argent / or / métaux précieux
L’or et l’argent ont fini par perdre le fil / Leurs hausses fulgurantes ont précipité leurs chutes récentes
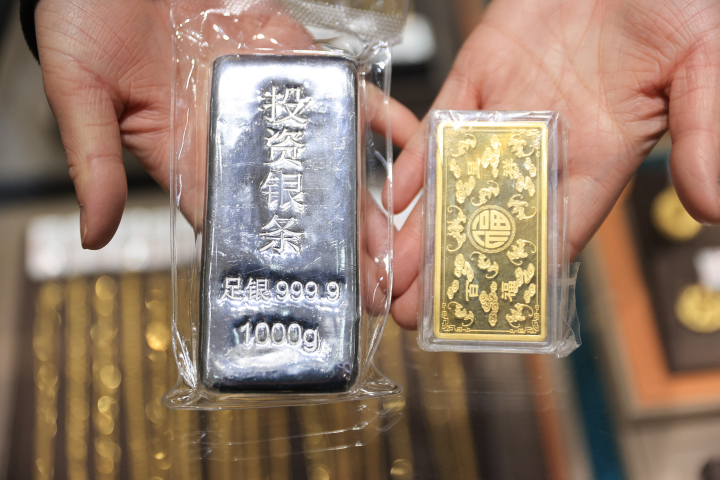
« Lorsque l’or et l’argent deviennent des sujets de conversation incontournables, que ce soit à table ou au travail, c’est souvent le signe qu’une phase particulière de la hausse touche à sa fin ». Pour Ole Hansen, Head of Commodity Strategy chez Saxo Banque, le retournement de tendance sur les métaux précieux n’est pas si surprenant qu’il pourrait en avoir l’air. Il explique que bien qu’une correction « ait été de plus en plus attendue — et était sans doute nécessaire - la rapidité et la profondeur de la chute des cours ont été un véritable électrochoc ».
Se concentrant sur le métal blanc, il a écarté toute hypothèse d’un complot visant à remettre le pied à l’étrier pour des vendeurs à découvert en grande difficulté. Le spécialiste des matières premières conclut plutôt que la forte hausse de l’argent n’émanait pas uniquement de la forte demande chinoise, mais « était de plus en plus alimentée par la peur de rater une opportunité (FOMO) et les excès de la spéculation ». La structure de la hausse récente en témoigne à ses yeux, Ole Hansen rappelant que là où il avait nécessité 42 jours pour que l’argent passe de 50 à 60 dollars, seuls 22 jours avaient ensuite été nécessaires pour atteindre les 80 dollars et uniquement 12 jours pour grimper jusqu’à 110 dollars.
Dégringolade
Le responsable de la stratégie sur les matières premières chez le géant danois argue qu’une « telle progression parabolique et de plus en plus anarchique préparait presque inévitablement le terrain à des corrections brutales et douloureuses, les portes de sortie devenant trop étroites pour absorber une vague soudaine de ventes forcées ». L’engrenage ayant mené à cette brutale correction était également composé des volumes d’échanges extrêmes sur les marchés à terme, qu’il s’agisse d’options ou d’ETF, et d’une infrastructure de marché de plus en plus sollicitée.
L’effondrement soudain de nombreux métaux précieux et industriels a également été commenté par John Plassard, responsable de la stratégie d’investissement chez Cité Gestion, ce dernier expliquant qu’ils avaient été « victimes de prises de bénéfices massives et d’un dollar en nette hausse après le durcissement des anticipations de politique monétaire ». L’analyste met en garde quant aux développements à venir, considérant que « la chute de l’or et de l’argent agit comme un effet domino, alimentant les craintes sur des valorisations excessives et une recalibration des anticipations de politique monétaire autour d’une Fed potentiellement plus orthodoxe sous Kevin Warsh, tandis que le dollar reste ferme et que la volatilité s’installe ». De quoi présager un mois de février de tous les dangers.
Retour sur terre
Les moteurs de la croissance récente de l’argent pourraient bien quant à eux se gripper durablement à en croire Ole Hansen. Ce dernier explique que l’argent pourrait avoir du mal à se prévaloir d’être bon marché - relativement à l’or - dans les mois à venir. Le fort appétit de la demande industrielle pourrait diminuer au fur et à mesure que les acteurs du secteur se tournent vers des matériaux alternatifs moins onéreux et permettant de préserver leurs marges.
Pour autant le dossier d’investissement à long terme pour les matières premières « reste solide » aux yeux du stratège de Saxo Banque, lequel voit se poursuivre des tendances structurelles qui leur sont favorables « telles que la démondialisation, la hausse des dépenses de défense, la dé-dollarisation, la décarbonation et la dépréciation des devises ». Auxquelles, il faut ajouter la demande croissante d’électricité, la croissance démographique ou autre pression climatique et également les années de sous-investissement des producteurs. La patience reste primordiale explique-t-il étant donné que « lorsque la volatilité passe du statut de symptôme à celui de facteur déterminant, les marchés peuvent réagir de manière excessive, à la hausse comme à la baisse, et ce, presque sans prévenir ».
Une analyse qui trouve un écho dans ce que John Plassard nomme le retour du debasement trade – un phénomène analysé comme la recherche d’une protection contre l’érosion progressive de la valeur des devises. Il considère cette dynamique sonne comme un rappel « que la monnaie n’est qu’un instrument de confiance, pas une garantie de valeur. Dans ce nouvel ordre monétaire, les investisseurs les plus lucides ne cherchent pas à battre le marché, mais à battre le temps ».
Reproduction et diffusion interdites sans autorisation écrite