

Entreprises / Actions / Schneider Electric / Olivier Blum
Entreprises / Actions
Schneider Electric / Olivier Blum
Schneider Electric a fini 2025 en pleine accélération / Marges tenues et forte génération de cash
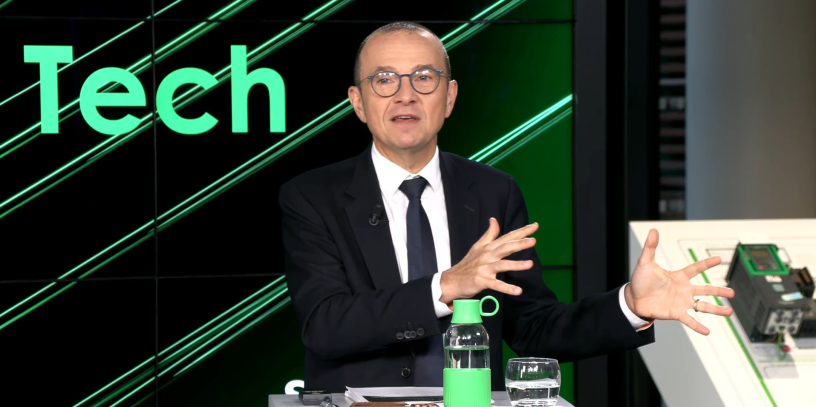
Schneider Electric publiait ce jeudi ses résultats 2025, mais c’est une autre annonce qui a d’abord capté l’attention des marchés. Hilary Maxson, directrice générale Finances depuis 2019, quittera le groupe le 5 avril prochain pour poursuivre sa carrière aux États-Unis. Elle sera remplacée par Nathan Fast, jusqu’ici SVP Responsable des Relations Investisseurs, un profil maison passé par EY et Deloitte avant de rejoindre Schneider en 2007. Et si celui-ci aura désormais la charge de suivre la trajectoire financière du nouveau cycle à cinq ans défini lors de la Journée Investisseurs de Londres, c’est encore Hilary Maxson qui, pour la dernière fois aux commandes des finances, a présenté jeudi matin les comptes 2025 aux côtés d’Olivier Blum.
Des comptes marqués en particulier par une solide génération de trésorerie. « Notre cash-flow libre a dépassé 4 milliards d’euros pour la troisième année consécutive, légèrement au-dessus de nos attentes, porté par un cash-flow opérationnel robuste et par l’amélioration du besoin en fonds de roulement », a-t-elle souligné. Il s’est élevé précisément à 4,64 milliards d'euros, en hausse de 10 % sur un an et supérieur de près de 10 % au consensus, grâce à un fort rattrapage au second semestre. Le taux de conversion du résultat net en cash ressort à 111 %, ou 106 % retraité des éléments non récurrents, contre 94 % un an plus tôt sur base comparable. Un signal fort de la capacité du groupe à générer du cash même en phase de croissance soutenue.
Un quatrième trimestre en accélération
Dans le même temps, le chiffre d’affaires franchit pour la première fois le cap symbolique des 40 milliards d’euros, à 40,15 milliards exactement, en croissance organique de 8,9 %, le quatrième trimestre constituant le point d’orgue de l’exercice, avec une progression organique de 10,7 % pour un chiffre d’affaires record de 11,1 milliards.
La performance s’est révélée meilleure qu’anticipé, en particulier dans les Systèmes. Ce segment, qui a représenté 34 % du chiffre d’affaires en 2025, a affiché une croissance à deux chiffres au quatrième trimestre, tirée par la forte demande de solutions destinées aux centres de données. Le groupe souligne que la demande sur ce marché « s’accélère fortement », avec une hausse à trois chiffres au quatrième trimestre, portée notamment par les hyperscalers. « Nous constatons une accélération de la demande pour ces usines d’IA partout dans le monde », a également indiqué Olivier Blum. « Dans l’accélération du quatrième trimestre, une grande partie de ce que nous avons enregistré sera exécutée davantage en 2027, mais cela aura un léger impact sur 2026 », a précisé le dirigeant.
Des marges finalement au rendez-vous
La question des marges était peut-être la plus scrutée. « Une interrogation subsistait quant à la capacité de Schneider Electric à tenir ses marges après un premier semestre faible, mais le groupe a su relever le défi », relève le bureau de recherche indépendant AlphaValue. La marge d’EBITA ajusté progresse de 50 points de base en organique, à 18,7 %, conformément aux objectifs annoncés en début d’exercice, malgré une pression persistante sur la marge brute, en recul de 40 points de base. En cause, un effet de mix défavorable lié à la surperformance des Systèmes par rapport aux Produits, ainsi que l’inflation des matières premières et l’impact des droits de douane américains, estimé à environ 160 millions d’euros. Le groupe a toutefois compensé ces vents contraires grâce à une forte productivité industrielle au second semestre, chiffrée à 596 millions d’euros sur l’année, et à un levier opérationnel sur les coûts de fonctions support, ramenés à 23,3 % du chiffre d’affaires contre 24,1 % un an plus tôt.
Le résultat net publié recule en revanche de 2 %, à 4,16 milliards d’euros, pénalisé par des dépréciations sur participations, principalement liées à la participation du groupe dans l’américain Uplight et aux titres de dette convertibles associés, ainsi que par une amende de 207 millions d’euros réglée en France dans le cadre d’un litige antérieur.
Des ambitions 2026 mesurées mais robustes
Pour 2026, le groupe affiche une confiance prudente. Schneider Electric vise une croissance organique de l’EBITA ajusté comprise entre 10 % et 15 %, adossée à une progression du chiffre d’affaires de 7 % à 10 % et à une nouvelle amélioration de marge de 50 à 80 points de base. La direction met en avant une visibilité encore élevée sur ses marchés clés, en particulier auprès des grands opérateurs de centres de données et des hyperscalers. « La combinaison de ce travail que nous menons avec eux sur les accords de conception nous aide réellement à avoir une bonne visibilité… à 18 à 24 mois sur ce qui va se passer », a expliqué Olivier Blum.
Des objectifs globalement conformes aux attentes, voire légèrement rassurants. Selon les analystes d’Oddo-BHF, ils pourraient conduire le consensus à relever marginalement ses estimations. La réaction du marché en donne un premier aperçu : jeudi, le titre Schneider Electric progressait d’environ 4 % à 275,7 euros, parmi les meilleures performances du CAC 40.
Reproduction et diffusion interdites sans autorisation écrite