

Start-up / Private Equity / Private equity
Start-up / Private Equity
Private equity
Le private equity européen replie ses voiles / Le choc iranien freine deals, sorties et collecte
Le private equity européen abordait 2026 porté par l’élan d’un second semestre 2025 robuste. L’embrasement du conflit en Iran, survenu dans les dernières semaines du trimestre, a brutalement refermé cette parenthèse. En peu de temps, les grandes places financières ont cédé de 5 à 10%, les acquéreurs stratégiques se sont faits plus rares et les gérants de fonds ont basculé dans une logique plus défensive. Le diagnostic dressé par PitchBook dans son European PE Breakdown Q1 2026 est sans équivoque.
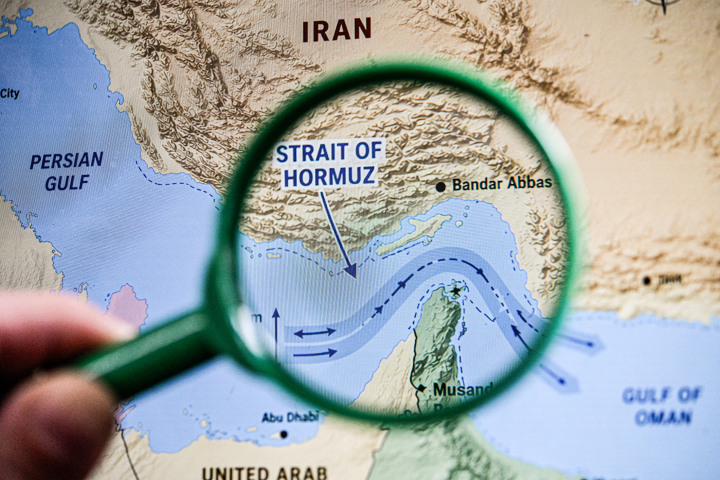
Sur le terrain des transactions d’abord, le repli est net : la valeur des deals a chuté de 22,5 % par rapport au trimestre précédent, le nombre d’opérations de 12,4 %. « Le private equity européen se retrouve dans un entre-deux inconfortable, partagé entre l’élan d’un second semestre 2025 solide et le retour d’une posture plus prudente face à la persistance des incertitudes géopolitiques », résume PitchBook. La fermeture du détroit d’Ormuz, par lequel transite environ un cinquième de l’approvisionnement mondial en pétrole, entretient le risque d’un choc inflationniste. La BCE et la Banque d’Angleterre ont toutes deux maintenu leurs taux inchangés en mars, citant explicitement le conflit comme source d’incertitude.
Les grands sponsors ne font pas exception à cette prudence généralisée : ils continuent de conclure des opérations, mais autrement.
Le dealmaking change de nature
La montée en puissance des club deals en est le premier symptôme. Leur part dans la valeur totale des transactions a bondi de près de dix points de pourcentage par rapport à la moyenne de 2025, pour atteindre 43,3 % au premier trimestre. « Les motivations derrière les club deals sont doubles. D'abord, ils permettent aux sponsors de poursuivre des cibles plus importantes qui dépasseraient autrement leur capacité individuelle de déploiement. Ensuite, et c'est peut-être plus révélateur dans l'environnement actuel, ils servent d'outil de gestion du risque en syndiquant le ticket en capital entre plusieurs partenaires ; aucun sponsor n'est pleinement exposé si les conditions de marché se détériorent ou si une opération sous-performe », analyse PitchBook. Le rachat d'InPost pour 7,8 milliards d'euros par un consortium réunissant Advent International, FedEx, A&R Investments et PPF Group en est l'illustration la plus frappante du trimestre. Les mégadeals continuent de peser lourd dans le marché : ils représentent 37,7 % de la valeur totale des opérations, leur plus haut niveau depuis le deuxième trimestre 2022, mais reflètent davantage l'inertie des processus engagés en 2025 que la confiance du moment.
Autre signe de cette prudence défensive : les acquisitions complémentaires (add-ons) menées autour d’entreprises déjà en portefeuille ont représenté 71,4 % des buyouts au premier trimestre, un sommet décennal, contre 67,4 % au trimestre précédent. « Le dernier pic d'activité des add-ons remonte à 2022, lorsqu'une correction brutale des valorisations a suivi le début des cycles de relèvement des taux par les banques centrales, et que les sponsors ont adopté une posture nettement plus défensive. Les échos de cette période sont difficiles à ignorer », relève l’étude. Plutôt que de lancer de nouvelles plateformes, les sponsors rachètent autour de leurs participations existantes, renforcent ce qu’ils possèdent déjà et limitent leur prise de risque.
Les sorties tournent en circuit fermé
C’est sur le front des sorties que la tension apparaît le plus nettement. La valeur des exits a reculé de 9,5 % par rapport au trimestre précédent, mais la chute du nombre d’opérations, de 31,3 %, dit davantage encore du blocage du marché. Leur composition est tout aussi révélatrice : les cessions entre sponsors ont représenté 76,1 % de la valeur totale des exits au premier trimestre, contre 49,6 % sur l’ensemble de 2025. Autrement dit, plus des trois quarts de la liquidité proviennent désormais de fonds vendant à d’autres fonds. Une seule introduction en Bourse de taille modeste a été réalisée en Europe au cours du trimestre, confirmant l’impasse. Les acquéreurs stratégiques, eux aussi, se sont retirés. Ainsi, « les sponsors perdent l'accès à la catégorie d'acheteurs la plus susceptible de payer une prime stratégique, ce qui plafonne en retour les multiples de sortie atteignables sur l'ensemble du marché. », note Nicolas Moura, analyste senior EMEA Private Capital chez PitchBook
La liquidité se concentre plus que jamais au sommet. Seize méga-sorties, supérieures à un milliard d’euros, ont à elles seules représenté 67,9 % de la valeur totale des exits. En dessous, le marché se fige. La fracture est aussi géographique. Le Royaume-Uni fait figure d’exception avec 26,1 milliards d’euros de sorties au premier trimestre, son meilleur niveau depuis le troisième trimestre 2023. Ce rebond repose sur les cessions entre sponsors, mais aussi sur une avancée plus structurelle : les premières transactions sur PISCES, plateforme réglementée permettant aux sociétés non cotées d’ouvrir des fenêtres temporaires de négociation de leurs titres sans passer par une introduction en Bourse complète. Deux opérations en une semaine, sur deux plateformes distinctes, marquent un jalon pour un marché en quête de nouveaux débouchés. La France suit la trajectoire inverse, avec son pire trimestre en matière d’exits depuis le deuxième trimestre 2020, au plus fort de la crise sanitaire.
Le fundraising ralentit, sauf au milieu du marché
Sur le front de la collecte, le marché reste sous pression. Vingt-trois fonds seulement ont bouclé leur levée au premier trimestre, pour un total de 18 milliards d’euros. Le tarissement des distributions aux LPs, l’effet dénominateur et une comparaison moins favorable aux méga-fonds après la bonne tenue des marchés cotés en 2025 freinent les engagements. Une poche de résistance se dessine toutefois : le mid-market. Deux tiers des capitaux levés sur la période proviennent de véhicules positionnés sur ce segment. Inflexion a réuni 4,5 milliards d’euros en six mois, tandis que HIG, Apheon et Kedge Capital ont tous levé de nouveaux fonds avec une hausse moyenne de 1,5 fois par rapport au millésime précédent. Triton Partners a de son côté franchi un seuil symbolique en clôturant son sixième fonds à 5,5 milliards d’euros, premier véhicule européen au-delà de cinq milliards depuis plus d’un an.
Pour les plus grandes maisons, la réponse au ralentissement de la collecte organique passe désormais par la croissance externe. « Ces deux opérations, annoncées à quelques jours d'intervalle, reflètent une réalité plus large : les plus grandes plateformes du secteur restructurent leur modèle économique pour une époque où la collecte organique ne peut plus être tenue pour acquise », souligne l’étude. Une lecture qui éclaire autant le rachat de Marathon Asset Management par CVC pour un milliard d’euros que l’acquisition de Coller Capital par EQT pour 3,2 milliards, la plus importante jamais réalisée sur un gestionnaire de fonds secondaires.
Reproduction et diffusion interdites sans autorisation écrite