

Entreprises / Actions / Exail / Thales
Entreprises / Actions
Exail / Thales
Exail tombe finalement dans l’escarcelle de Thales / Un prix généreux, des synergies plus évidentes
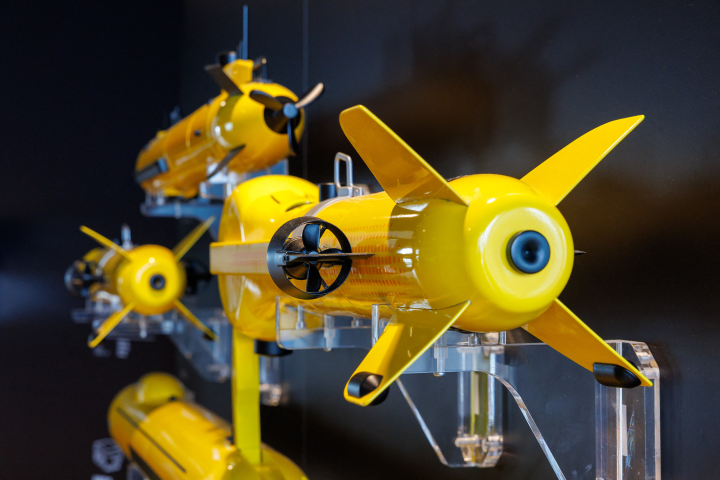
« Nous ne nous contentons pas d’élargir le portefeuille. Nous accélérons l’innovation et créons des capacités que, dans la plupart des cas, personne d’autre n’est aujourd’hui en mesure d’offrir. » Patrice Caine ne cachait pas son enthousiasme lundi matin en présentant aux analystes le projet d’acquisition d’Exail Technologies par Thales. L’affaire n’aura pas traîné. L’annonce de l’arrêt des négociations entre Exail et Safran à peine tombée vendredi soir, Thales, conseillé par Centerview, a conclu dans la foulée avec la famille Gorgé, actionnaire de contrôle du spécialiste de la robotique maritime et de la navigation inertielle. Là où Safran peinait à convaincre pleinement sur les synergies comme sur le prix, le groupe d’électronique de défense emporte la mise. « Cette transaction est celle qui a le plus de sens pour la famille Gorgé, les actionnaires minoritaires, Exail Technologies et Thales, foyer naturel de la franchise d’Exail dans la guerre de surface et sous-marine », résument les analystes de Stifel.
Prix élevé mais logique industrielle forte
Concrètement, Thales a signé un accord engageant avec la famille Gorgé pour acquérir sa participation combinée de 35,51 % dans Exail, première étape avant le dépôt d’une offre publique d’achat obligatoire sur l’ensemble du capital et des obligations convertibles de l’entreprise (ODIRNANE). Le prix de 134 euros par action, identique pour les deux temps de l’opération, fait ressortir une prime de 44 % sur le dernier cours non affecté, le 25 juin, avant les rumeurs d’intérêt d’un tiers, et valorise Exail 3,9 milliards d’euros, le prix d’un actif rare. Invest Securities relève ainsi des « multiples très généreux », correspondant à environ 24 fois le résultat opérationnel attendu en 2027 après synergies de coûts. Exail a vu son chiffre d’affaires progresser de 20 % par an en moyenne depuis trois ans, pour atteindre 479 millions d’euros en 2025, et disposait encore d’un carnet de commandes de 1,1 milliard d’euros à fin mars. « Nous pensons que la dynamique de croissance d’Exail peut se maintenir à un solide rythme à deux chiffres au-delà de 2028 », a précisé Jérémie Papin, directeur financier de Thales.
La logique industrielle repose sur trois piliers. La guerre des mines d’abord, où la combinaison des deux portefeuilles doit donner à Thales la masse critique sur un marché stratégique, et où, note Invest Securities, « Exail était bien mieux positionné ». La lutte anti-sous-marine dronisée ensuite, un segment encore émergent mais dont Thales attend une multiplication par huit d’ici 2030. « Un bon exemple est la capacité d’intégrer nos sonars remorqués sur les drones DriX d’Exail. C’est exactement le type de capacité qui façonnera la lutte anti-sous-marine sans équipage de demain », a illustré Patrice Caine. La navigation inertielle enfin, où le gyroscope à fibre optique d’Exail complète le gyroscope laser en anneau de Thales, de quoi, selon Invest Securities, faire du groupe « un leader mondial des systèmes de navigation ». Au total, Thales chiffre les synergies commerciales à 500 millions d’euros de revenus additionnels sur dix ans et les synergies de coûts à 60 millions d’euros d’EBIT ajusté d’ici 2030, pour une contribution totale de 90 millions d’euros à horizon 2032. L’opération serait relutive sur le bénéfice par action ajusté dès la première année, avec un levier pro forma 2027 d’environ 0,7 fois, sans toucher à la politique de dividende.
Une équation capitalistique clarifiée, un calendrier encore long
Pour Exail aussi, le dénouement est jugé favorable. « Au-delà du prix, cette acquisition permettra de continuer à investir sans que le fardeau de la dette soit trop lourd, ce qui n’aurait pas été le cas avec un rachat des minoritaires par le groupe », souligne Invest Securities. L’offre de Thales peut aussi clarifier l’équation autour d’Exail Holding, la structure non cotée où ICG est présent comme partenaire financier, et dont la sortie faisait l’objet de discussions sur la valorisation. Interrogé sur ce point, Jérémie Papin n’a pas détaillé le mécanisme, mais a laissé entendre que le prix proposé donnait désormais une base de calcul : « Nous pensons que c’est assez simple à partir du moment où un prix d’acquisition est fixé. C’est en quelque sorte mécanique. »
Mais le dénouement industriel ne vaut pas encore closing. La finalisation de l’acquisition du bloc familial est attendue d’ici le troisième trimestre 2027, sous réserve des autorisations antitrust et réglementaires. « Notre expérience est que cela prend, disons, 12 à 15 mois. D’où le fait que nous avons indiqué qu’un calendrier raisonnable était le troisième trimestre 2027 », a expliqué Patrice Caine. Oddo estime que les sujets d’antitrust, centrés sur les drones navals, ne devraient pas constituer un obstacle. Suivra le dépôt de l’offre obligatoire auprès de l’AMF, pour une clôture prévue au plus tard début 2028. Le conseil d’administration d’Exail, qui a accueilli le projet à l’unanimité, émettra un avis motivé après les travaux d’un expert indépendant, tandis que Thales s’est engagé à négocier un accord de rapprochement incluant une indemnité de résiliation dont le principe et le montant sont déjà convenus.
Reproduction et diffusion interdites sans autorisation écrite