

Entreprises / Actions / Crédit Agricole Deutschland / Crédit Agricole / Olivier Gavalda / Frank Schönherr / Amir Djourabtchi / Stéphane Priami
Entreprises / Actions
Crédit Agricole Deutschland / Crédit Agricole / Olivier Gavalda / Frank Schönherr / Amir Djourabtchi / Stéphane Priami
Le Crédit Agricole part à la conquête des épargnants allemands / Lancement de Crédit Agricole Deutschland fin octobre
Après avoir développé ses activités de crédit en Allemagne, le groupe bancaire français entend y déployer son modèle de banque universelle. Il mise sur l'épargne pour attirer de nouveaux clients et ambitionne de doubler sa clientèle outre-Rhin d'ici fin 2028.
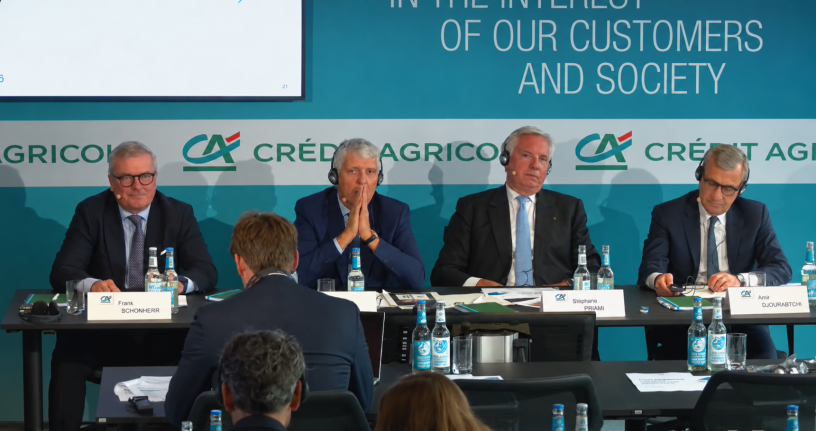
« Néo-banque depuis 1885 ». Le clin d’œil choisi par le Crédit Agricole pour promouvoir Crédit Agricole Deutschland résume son pari : proposer aux particuliers allemands une banque pensée pour le smartphone, adossée à la solidité d’un grand groupe européen. Présentée jeudi à Francfort, cette nouvelle banque universelle ouvrira au public fin octobre. Elle concrétise l’un des projets phares du plan stratégique ACT 2028, qui fait de l’Allemagne un marché prioritaire. Pour peser en Europe, il faut être puissant dans sa première économie, fait valoir Olivier Gavalda. D'ici fin 2028, il entend doubler sa clientèle outre-Rhin, pour atteindre deux millions de clients.
Le groupe ne part pas de zéro. Crédit Agricole Deutschland s’appuie sur Creditplus, sa filiale de crédit à la consommation, qui conserve sa structure juridique mais élargit son offre à l’épargne et aux services bancaires du quotidien. La nouvelle enseigne bénéficie ainsi de ses 600 collaborateurs et de ses 20 agences dans les grandes villes allemandes, mais aussi d’un vivier d’environ un million de clients particuliers déjà servis par le groupe. « Nous ne débarquons pas sur le marché, nous arrivons ici avec une clientèle déjà bien établie », a ainsi souligné jeudi Frank Schönherr, responsable de Crédit Agricole CIB en Allemagne, lors de la conférence de presse organisée à Francfort pour le lancement de Crédit Agricole Deutschland. Les premières listes d’attente devraient permettre d’ouvrir 4 000 comptes dès la semaine prochaine.
Séduire sans surenchérir
Pour aller plus loin, la banque compte adopter une stratégie de conquête différente de celle de nombreux acteurs digitaux. « Ces clients viennent souvent pour la prime, mais ne sont pas nécessairement fidèles et ne font pas toujours fonctionner leur compte », observe Stéphane Priami, directeur général adjoint de Crédit Agricole S.A. chargé des banques et services à l’international. Le groupe entend plutôt attirer une clientèle aisée grâce à ses produits d’épargne, avant de l’amener progressivement à utiliser ses services bancaires au quotidien, puis ses offres de crédit. Sans surenchère sur les taux pour autant : la banque privilégiera les dépôts à terme plutôt que « des livrets à taux agressifs », explique Amir Djourabtchi, directeur général de Crédit Agricole Deutschland.
Une néobanque avec pignon sur rue
Concrètement, l’offre de départ comprendra un compte courant doté d’un IBAN allemand, une carte Visa et des dépôts rémunérés, à vue ou à terme, le tout accessible depuis une application mobile. Elle s’enrichira à partir de 2027 de crédits, d’offres premium et d’épargne financière en s’appuyant sur les expertises d’Amundi, de Crédit Agricole Assurances et de CACEIS, avec en ligne de mire les produits liés à la réforme allemande des retraites. Mais le tout-digital ne suffira pas à convaincre des épargnants traditionnellement attachés aux Sparkassen, les caisses d’épargne allemandes, et aux Volksbanken, les banques coopératives du pays. « On a vu dans toutes nos études que les clients allemands, les épargnants allemands, ont besoin d’être rassurés sur les banques dans lesquelles ils déposent leur argent », explique Stéphane Priami. Les agences serviront ainsi à conseiller les clients et à « éviter de se retrouver parfois dans des boucles un peu kafkaïennes », selon le dirigeant, qui entend ainsi se distinguer des banques exclusivement digitales.
Le groupe cherche parallèlement à contenir le coût de son offensive, avec environ 30 millions d’euros d’investissement informatique amortis sur cinq ans, en s’appuyant sur la plateforme bancaire de la fintech française Skaleet, avant une éventuelle migration vers celle de BforBank à partir de 2028. Olivier Gavalda ne sous-estime toutefois pas la difficulté de la conquête : « Ce sera un chemin long, nous le savons, tout cela ne se fera pas en quelques mois. »
Le Mittelstand en ligne de mire
L’offensive allemande dépasse toutefois les particuliers. Le groupe entend aussi partir de ses positions auprès des grandes entreprises pour se développer dans le Mittelstand, le tissu allemand d’entreprises de taille intermédiaire. « Nous savons que nous pouvons intervenir au niveau en dessous », assure Olivier Gavalda, qui cible des sociétés réalisant environ 500 millions d’euros de chiffre d’affaires, notamment dans la défense, l’agroalimentaire et les technologies. Pour les conquérir, Crédit Agricole compte mobiliser les expertises de sa banque de financement et d’investissement, notamment en matière de financement et de gestion de trésorerie. Il privilégie la croissance organique, sans exclure des acquisitions pour accélérer son développement : « Si des opportunités se présentent pour accélérer notre stratégie de croissance organique, nous les saisirons. »
Reproduction et diffusion interdites sans autorisation écrite