

Macro-économie / Taux
Macro-économie / Taux
Chine : la Banque centrale en remet une couche / Nouvel assouplissement monétaire
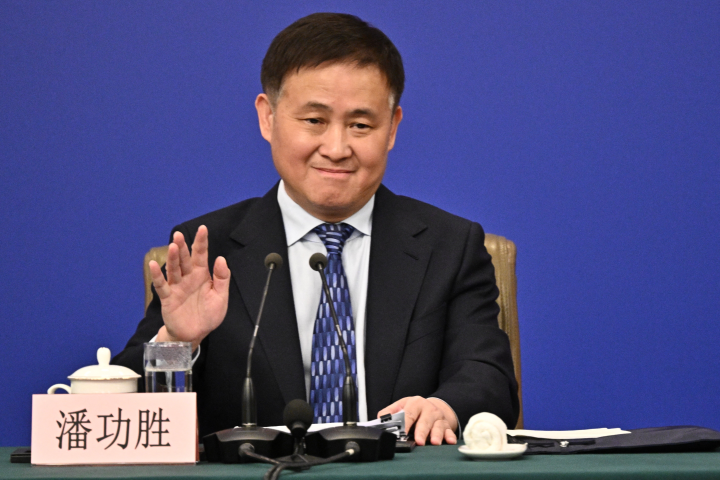
La Banque populaire de Chine (PBOC) continue de desserrer l’étau. Après avoir déployé plusieurs mesures d’assouplissement monétaire il y a deux semaines (avec entre autres une diminution du taux des réserves obligatoires), l’institution dirigée par Pan Gongsheng vient d’en annoncer de nouvelles. Le LPR à un an, qui constitue la référence des taux les plus avantageux que les banques peuvent offrir aux entreprises et aux ménages, a été abaissé de 3,1 % à 3 %, a-t-elle indiqué. Le LPR à cinq ans, la référence pour les prêts hypothécaires, a, lui, été abaissé de 3,6 % à 3,5 %.
En proie à une crise immobilière depuis plusieurs années, l’Empire du milieu doit également assumer les retombées de la guerre commerciale lancée par le président américain Donald Trump. D’après le Peterson Institute, en prenant en compte l’ensemble des dernières annonces de Pékin et de Washington sur le plan de la politique commerciale, les droits de douane moyens affectant les marchandises importées par les Etats-Unis depuis la Chine s’établissent à 50,1 %, tandis que les biens importés par la Chine en provenance des Etats-Unis s’affichent à 32,6 %. C’est respectivement 30 et 10 points de plus qu’avant le début du second mandat de Donald Trump.
"Les baisses de taux réduiront les paiements d’intérêts sur les prêts existants, allégeant ainsi la pression sur les entreprises endettées. Elles réduiront également le coût des nouveaux prêts", analysent Zichun Huang et Julian Evans-Pritchard, économistes chez Capital Economics. "Face à la pression sur la rentabilité des banques – les marges nettes d’intérêt sont tombées à seulement 1,43 % au premier trimestre, leur plus bas niveau depuis le début des données fin 2010 –, certaines banques ont choisi de compenser l’impact des baisses de taux en réduisant les taux de dépôt", ajoutent-ils, estimant que cela réduit les avantages des baisses de taux pour l’ensemble de l’économie, car cela signifie que la baisse des coûts d’emprunt est compensée par une baisse des rendements pour les épargnants.
"La plupart des épargnants nets étant des ménages, tandis que les entreprises sont généralement des débiteurs nets, cela implique un transfert de revenus des ménages vers les entreprises", pointent-ils.
Par ailleurs, les experts estiment qu’un rebond de la demande de crédit n’a rien de garanti compte tenu de l’aggravation de la déflation (ce qui renchérit les taux d’intérêt réels). "À moins d’un rebond de l’inflation, une modification de cette situation nécessitera des baisses de taux bien plus importantes. Nous pensons que la PBOC continuera d’assouplir sa politique monétaire ; nos prévisions tablent sur une baisse supplémentaire de 40 points de base d’ici la fin de l’année. Mais compte tenu de la timidité de la PBOC, il est difficile d’envisager une action plus importante. Il semble même de plus en plus probable qu’elle en fasse moins", juge-t-on chez Capital Economics.
Le gouvernement chinois a pour objectif une croissance de 5 % du Produit intérieur brut (PIB) en 2025. Selon la Commission européenne, il progressera de 4,1 % tandis que le Fonds monétaire international (FMI) escompte une hausse de 4 %.
Reproduction et diffusion interdites sans autorisation écrite