

Entreprises / Actions / Sanofi / Dupixent
Entreprises / Actions
Sanofi / Dupixent
La relève du Dupixent fait trébucher Sanofi en Bourse / Les premiers résultats du potentiel successeur instillent le doute
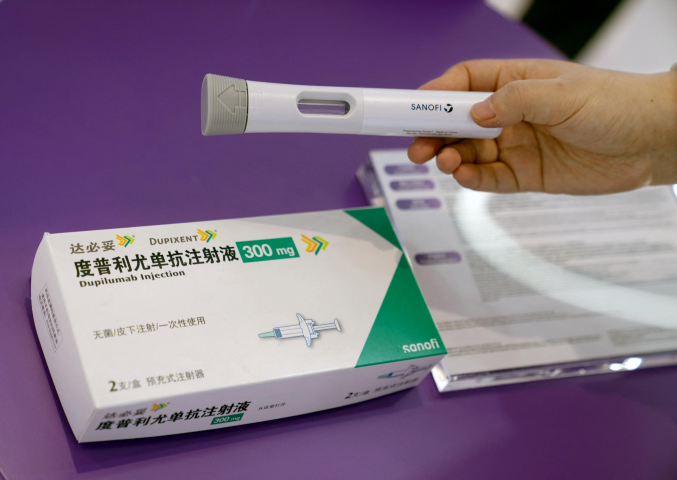
Quand Sanofi, dixième capitalisation du CAC 40, perd en une séance près de 10 % en Bourse, soit quelque 10 milliards d’euros de valorisation, évidemment, cela se remarque. Et en l’occurrence, cela illustre, si besoin était, une nouvelle fois l’importance stratégique que les investisseurs attribuent au successeur du Dupixent, devenu en quelques années l’un des piliers du laboratoire français.
Sanofi a dévoilé jeudi les premiers résultats de phase 3 de son candidat amlitelimab dans la dermatite atopique, une maladie de peau inflammatoire chronique. On rappelle que l’enjeu est immense : Dupixent a généré plus de 13 milliards d’euros de chiffre d’affaires en 2024 et représente près d’un tiers des ventes du groupe. Les analystes anticipent environ 22 milliards d’euros en 2030, mais son brevet tombera dans le domaine public en 2031, ouvrant la porte aux génériques. C’est pour préparer cette échéance que Paul Hudson, directeur général de Sanofi, avait lancé dès 2023 une offensive de R&D, allant jusqu’à renoncer aux objectifs de marge opérationnelle fixés à horizon 2025 pour réallouer massivement les ressources vers l’innovation.
Un essai réussi, mais en deçà des attentes
À première vue, les nouvelles semblaient pourtant favorables. "L’amlitelimab de Sanofi a atteint tous les critères d’évaluation principaux et secondaires clés dans l’étude de phase 3 baptisée COAST 1 menée chez des adultes et des adolescents atteints de dermatite atopique", indique le groupe. Mais il semble qu’il y ait un bémol. "L’essai est certes réussi, avec un bénéfice statistiquement significatif sur tous les critères principaux et secondaires, mais l’ampleur du bénéfice mesurée — amélioration d’au moins 75 % des lésions d’eczéma et obtention d’une peau claire ou quasi claire — est inférieure aux attentes et inférieure à Dupixent", observent les analystes de JP Morgan.
Ce point soulève un risque théorique : si les futurs génériques du Dupixent se révèlent plus efficaces que le médicament censé les remplacer, Sanofi pourrait se retrouver fragilisé sur un marché où il occupe aujourd’hui une position dominante.
Il convient toutefois de relativiser. Les résultats publiés ne concernent qu’une seule des cinq études de phase 3 actuellement en cours dans le cadre du programme OCEANA, dont l’ensemble des données ne sera connu qu’en 2026. C’est sur cette base que Sanofi formulera d’éventuelles demandes d’autorisation auprès des autorités de santé.
Un atout différenciant
Surtout, le profil des patients inclus explique en partie l’écart observé avec les résultats très prometteurs de la phase 2. Comme le rappellent Oddo et JP Morgan, cette dernière avait porté sur des malades dits "propres", peu exposés auparavant aux traitements. Dans COAST 1, Sanofi a au contraire retenu une population plus représentative de la pratique courante : nombre de patients avaient eu recours à des médicaments de secours - corticoïdes topiques ou systémiques - juste avant l’essai, ce qui a pu améliorer temporairement leur état et réduire l’écart mesurable entre amlitelimab et placebo.
Enfin, l’étude met en évidence un atout décisif : la commodité d’administration. Les résultats montrent que le traitement conserve une efficacité équivalente avec une injection toutes les douze semaines, contre quatre semaines pour d’autres options. Une telle posologie allégée constituerait un avantage concurrentiel évident dans un marché où la facilité d’utilisation est devenue un critère déterminant pour les patients comme pour les prescripteurs.
Pour filer la tautologie, il semble bien que les investisseurs, prompts à sanctionner une première lecture décevante, devront attendre l’ensemble des données du programme OCEANA pour affiner leur jugement.
Reproduction et diffusion interdites sans autorisation écrite