

Entreprises / Actions / AXA / Thomas Buberl
Entreprises / Actions
AXA / Thomas Buberl
Thomas Buberl remet l’assurance-vie au centre du jeu / AXA y voit son principal gisement de croissance
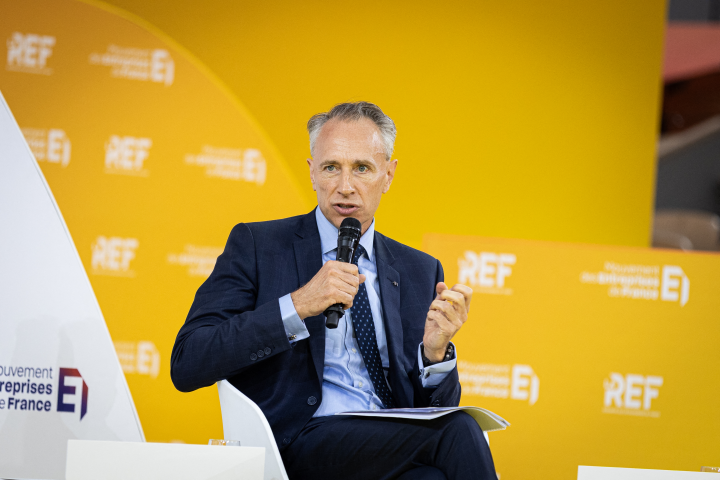
Le métier qu'AXA a passé des années à assainir est devenu celui sur lequel Thomas Buberl mise désormais le plus. « Si vous me demandez où se trouve probablement notre plus grande opportunité de croissance, c'est dans l'assurance vie », a déclaré mardi le directeur général d'AXA à l'analyste de Bank of America qui l'interrogeait, lors de la 31e conférence financière annuelle organisée par la banque à Londres. Le plan « Growing Forward », présenté le 15 septembre, n'affichait pas aussi nettement cette hiérarchie : la vie et l'épargne y figuraient parmi les segments portés par des tendances structurelles, notamment le vieillissement démographique, sans être placées au-dessus des autres.
Le choix n'allait pas de soi. Pendant une décennie, la vie a surtout été chez AXA un métier dont il fallait réduire le risque. « Quand on passe de près de 80 % d'assurance vie et de risque financier à 80 % de risque technique, ce n'est pas un parcours facile », a rappelé le dirigeant.
La vie repart sur d’autres bases
Il décrit aujourd'hui la reconstruction de cette activité sur un modèle différent. AXA a délaissé les produits gourmands en capital au profit de contrats qui en consomment peu, tout en assainissant ses anciens portefeuilles et en réorientant les affaires nouvelles. « Le plus grand changement chez AXA, et probablement le plus sous-estimé, est le basculement de la force de vente vers les activités peu consommatrices de capital », estime Thomas Buberl. Vendre un contrat assorti d'une garantie de 3 % ne demande guère d'effort de pédagogie. Un produit à garantie partielle, lui, oblige le conseiller à expliquer au client qu'il porte une part du risque. « Nous avons reformé la force de vente. Nous avons relancé tous nos produits. Nous avons assaini notre portefeuille existant. Et maintenant, cela redémarre. » Selon lui, depuis deux ans, les flux sont redevenus positifs et les ventes nouvelles ont nettement progressé.
Restait à convaincre les agents que le virage était durable. « La première question que vous pose un agent, c'est : est-ce que vous allez vraiment tenir ce cap ? Ou allez-vous de nouveau changer de stratégie dans l'assurance vie dans un an ? », raconte Thomas Buberl. Les réseaux redoutent aussi que chaque nouvelle cession de portefeuille ne touche leurs clients. Il a donc fallu les convaincre que le nettoyage des anciens portefeuilles était achevé, et former les réseaux à vendre ces nouveaux produits moins consommateurs de capital.
Le pari de la taille
La cession d’AXA IM à BNP Paribas pouvait sembler aller à rebours de cette relance de l’assurance vie. Thomas Buberl y voit au contraire un moyen d’enrichir l’offre proposée aux assurés. Le gestionnaire maison était performant mais concentré sur quelques expertises. « Quand votre société de gestion fait partie de la famille, vous avez naturellement tendance à privilégier ses produits », explique le dirigeant. L'ensemble formé par BNP Paribas et AXA IM ouvre désormais à l'assureur l'accès à des gammes de produits dont il ne disposait pas auparavant. Plusieurs pays les ont déjà intégrées dans leurs nouveaux produits.
Cette relance s'appuie aussi sur la conviction qui sous-tend toute la stratégie de conquête du groupe : une « fuite vers la taille » au profit des grands assureurs. Selon Thomas Buberl, ceux-ci sont mieux armés pour absorber la complexité réglementaire, financer l'IA et attirer les talents qu'elle exige. En vie, l'argument prend une forme particulière, car « les produits très complexes et très sophistiqués, tout le monde ne peut pas les faire ».
Le passé finance l'avenir
Le passé du portefeuille doit enfin contribuer à financer son avenir. La révision de Solvabilité II devrait relever d’environ 17 points le ratio de solvabilité d’AXA. Mais cette amélioration ne correspondra pas à de l’argent frais disponible : elle viendra surtout d’une meilleure prise en compte, dans les calculs réglementaires, des bénéfices que les contrats existants devraient générer à l’avenir, précise Thomas Buberl. AXA compte donc surtout financer la croissance de l’assurance vie avec le capital progressivement libéré par les anciens contrats arrivant à échéance. Tant que ces portefeuilles en extinction dégagent davantage de capital que les nouvelles affaires n’en consomment, la situation reste « très confortable », estime le dirigeant.
Reproduction et diffusion interdites sans autorisation écrite