

Start-up / Private Equity / Eurazeo / dette privée
Start-up / Private Equity
Eurazeo / dette privée
Eurazeo signe un closing record dans la dette privée / Son fonds EPD VII atteint 3,9 milliards d’euros
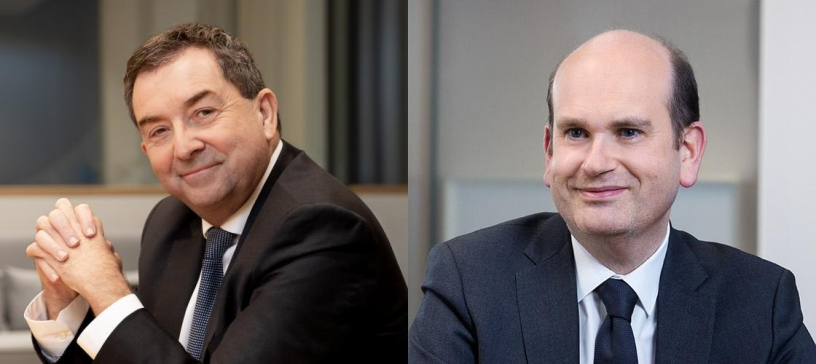
Tandis que le private equity européen peine encore à retrouver une dynamique de collecte homogène - le venture capital et le buyout ont tous deux vu leurs levées reculer significativement en 2025 - la dette privée continue d'attirer massivement les investisseurs internationaux. Eurazeo en apporte ce mardi une nouvelle illustration avec le closing final à 3,9 milliards d'euros de son septième fonds de dette privée, Eurazeo Private Debt VII (EPD VII), nettement au-dessus de son objectif initial de 3 milliards. Un montant record pour la plateforme de dette privée du groupe.
Une performance qui s’inscrit dans un contexte plus large de montée en puissance de la dette privée européenne dans l’allocation mondiale des capitaux. Longtemps dominé sans partage par les États-Unis, le marché voit désormais les grands investisseurs internationaux renforcer leurs allocations vers l’Europe, attirés par des rendements encore jugés attractifs et un environnement moins saturé que le direct lending américain. En intégrant les levées réalisées en 2025 et depuis le début de l’année 2026, EPD VII se hisse ainsi au cinquième rang des plus importantes levées européennes de dette privée, derrière les mégafonds d’Ares, Hayfin, ICG et Tikehau. Selon PitchBook, les levées en dette privée européenne ont atteint 79,4 milliards de dollars en 2025, en hausse d’environ 40 % sur un an, portant la part de l’Europe à près d’un tiers des collectes mondiales dans cette classe d’actifs, contre 23 % un an plus tôt.
Les investisseurs internationaux comme moteur
Ce basculement géographique se lit directement dans la structure des engagements d'EPD VII : les investisseurs internationaux représentent plus de 60 % des souscriptions, avec une présence marquée d'Amérique du Nord et d'Asie.
Pour Eric Gallerne et François Lacoste, managing partners Private Debt d'Eurazeo, ce succès s'explique d'abord par la confiance des souscripteurs historiques, mais aussi par l'élargissement de la base d'investisseurs : « Dans un contexte incertain, les investisseurs recherchent de la stabilité et de la résilience. Le direct lending européen répond précisément à ces attentes. » Ce fort soutien s'accompagne, selon eux, d'un facteur de crédibilité propre à l'équipe : « Ce succès reflète la crédibilité construite au cours des vingt dernières années. Nous sommes restés fidèles à une approche disciplinée et sélective, qui privilégie la qualité des actifs — un élément clé dans un environnement où les investisseurs sont particulièrement attentifs à la capacité des gérants à naviguer dans des marchés plus volatils. »
Le lower mid-market comme terrain différenciant
L'originalité d'EPD VII tient à son positionnement exclusif sur le lower mid-market européen, un segment que les grandes plateformes américaines délaissent au profit des opérations de taille supérieure. Eurazeo y voit un avantage structurel : profondeur de l'univers investissable, prime de rendement historique par rapport aux grandes transactions sponsorisées, et intensité concurrentielle réduite. « La concurrence y est moins intense que sur les plus grosses opérations. Surtout, notre focus sur des sociétés sponsorisées par le private equity garantit un alignement clair entre management, investisseurs et prêteurs », soulignent les deux managing partners, qui insistent sur la présence locale - Paris, Londres, Milan, Madrid, Francfort, Stockholm - comme avantage déterminant pour sourcer les opérations et accompagner les entreprises dans la durée.
Un déploiement déjà avancé
Cette stratégie s’accompagne d’un rythme de déploiement particulièrement soutenu. Eurazeo indique que le fonds est déjà investi à 65 %, soit environ 2,5 milliards d’euros engagés auprès de plus de 70 sociétés européennes. Une dynamique qui reflète à la fois l’activité toujours soutenue du marché et la capacité du groupe à s’appuyer sur son réseau historique dans les opérations de refinancement ou de build-up.
« Nous avons su capter un deal flow important, notamment en nous appuyant sur notre positionnement historique et sur des situations récurrentes », expliquent les deux dirigeants. « Le taux de déploiement actuel nous permet justement de renforcer notre sélectivité et de prendre notre temps. »
Au total, ce septième programme porte désormais 5,5 milliards d’euros d’actifs, en incluant près d’un milliard d’euros levés auprès de la clientèle privée en complément des investisseurs institutionnels. Les actifs sous gestion de la plateforme de dette privée d’Eurazeo dépassent désormais 11 milliards d’euros, soit près de 29 % des actifs gérés par le groupe.
Reproduction et diffusion interdites sans autorisation écrite