

Sur les marchés / Société Générale / CAC 40
Sur les marchés
Société Générale / CAC 40
Société Générale signe la plus forte performance du CAC 40 de l’année / La revanche de Slawomir Krupa sur ceux qui l’accusaient d’être trop prudent
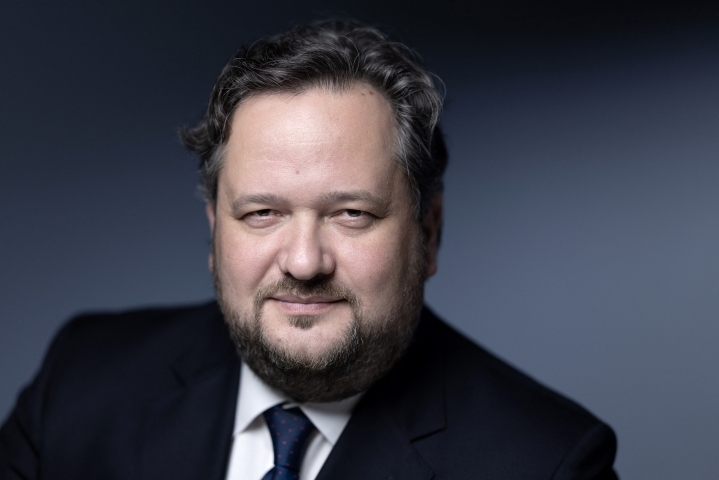
Tout vient à point à qui sait attendre, disait la fable. Longtemps à la traîne en Bourse face à ses principaux concurrents que sont BNP Paribas ou Crédit Agricole, Société Générale faisait encore, l’année dernière, l’objet de rumeurs disant la banque une cible de choix pour des mouvements de consolidation bancaire en Europe.
Près de 200 % gagnés en Bourse en 3 ans
Aujourd’hui, la donne a changé. En un an, la capitalisation boursière de la banque de la Défense tutoie les 50 milliards d’euros contre 18,5 milliards en début d’année, et le groupe s’apprête à achever l’année 2025 en signant la plus forte performance du CAC 40 (+ 136 % depuis le début de l’année et même + 186 % en trois ans). Son cours a plus que doublé, passant de 28 euros à 64 euros. Et le directeur général de Société Générale, Slawomir Krupa, d’avoir le triomphe modeste. "Nous continuons de progresser dans la bonne direction mais notre objectif est de faire encore mieux. Et nous y parviendrons. Faire de notre groupe une banque encore plus solide nécessitera toujours de faire preuve de concentration, de persévérance et de détermination. Il reste encore beaucoup à faire pour arriver là où nous voulons être et où nous devons être", commentait-il lors de la dernière publication des résultats financiers de la banque.
La restauration du capital avant tout
Longtemps les analystes se sont pourtant montrés sceptiques. Il y a un peu plus de deux ans, la présentation du plan stratégique à horizon 2026 – premier grand oral de Slawomir Krupa à la direction générale – avait été accueillie fraîchement par les marchés, reprochant à son nouveau patron d’être trop prudent. Il faut dire aussi que les attentes étaient fortes. Morgan Stanley avait décidé, quelques jours auparavant, de relever ses recommandations, séduit par le potentiel de réduction des coûts, une remontée des revenus de la banque de détail en France et une optimisation potentielle du périmètre d’activité. Seulement, la banque avait annoncé viser une rentabilité des fonds propres comprise entre 9 et 10 % en 2026 quand le consensus voulait 10,2 %. La croissance annuelle des revenus était pour sa part attendue entre 0 et 2 % en moyenne sur 2022-2026, les analystes espérant 2,7 %, etc.
Mais Slawomir Krupa n’avait pas caché sa ligne de conduite : restaurer à la banque un niveau de capital solide avec une cible de ratio CET1 à 13 % en 2026. Pour cela, environ 1,7 milliard d’euros d’économies à horizon 2026 par rapport à 2022 étaient par exemple prévues.
Que le début d’un cercle vertueux
Et force est de constater que depuis son capital market day (CMD) de septembre 2023, Société Générale a réalisé des progrès tangibles. A grands coups de cessions des activités – notamment en Afrique – pour faire de la banque un groupe plus compact et plus synergétique, et avec des activités commerciales dans toutes les lignes de métier en forte hausse, les indicateurs financiers parlent d’eux-mêmes. Le capital s’est renforcé : le ratio CET 1 est passé de 12,6 % sur la moyenne des années 2018-2022 à 13,7 % à fin septembre (+ 20 points de base au troisième trimestre) - une performance au-dessus de son objectif annuel et d’environ 340 points de base au-dessus de l’exigence réglementaire -, ce qui lui a déjà permis – par deux fois cette année – d’offrir aux actionnaires des rendements additionnels.
Par ailleurs, son coefficient d’exploitation est passé sur la même période de 70,6 à 63,3 % (mieux que l’objectif d’atteindre un niveau inférieur à 65 % en 2025), fruit de l’exécution rigoureuse de ses initiatives de réduction de coûts et des performances de ses activités. Enfin, la rentabilité a presque doublé, de 5,8 % à 10,5 % à la fin du troisième trimestre 2025 par rapport à la moyenne observée au cours de cinq années précédent le CMD, ce qui s’est traduit par une augmentation substantielle du bénéfice par action, en hausse de près de 180 % (de 1,86 à 5,19 euros). "Faire croître la rentabilité de manière durable et assurer une création de valeur plus élevée pour les actionnaires sont au cœur de nos engagements, l’atteinte de ces objectifs n’est pas que le début de notre parcours et d’un cycle vertueux ", martelait en octobre dernier Slawomir Krupa.
Dans les cinq valeurs favorites d’UBS pour 2026
Et s’il faut patienter encore quelques semaines pour connaître les résultats financiers annuels du groupe et savoir s’il boucle l’année en beauté, les analystes y croient désormais. Goldman Sachs pense même que la banque "en a encore sous le pied". L’établissement américain a relevé en début de mois son objectif de cours à 75,75 euros contre 62 euros auparavant. Même enthousiasme chez UBS, recommandant chaudement l’action pour 2026, et plaçant Société Générale dans ses cinq valeurs favorites.
Reproduction et diffusion interdites sans autorisation écrite