

Entreprises / Actions / Abivax / Carvolix / Philippe Pouletty
Entreprises / Actions
Abivax / Carvolix / Philippe Pouletty
Carvolix, le pari de Truffle Capital pour changer d’échelle dans la medtech / Transposer le succès d’Abivax
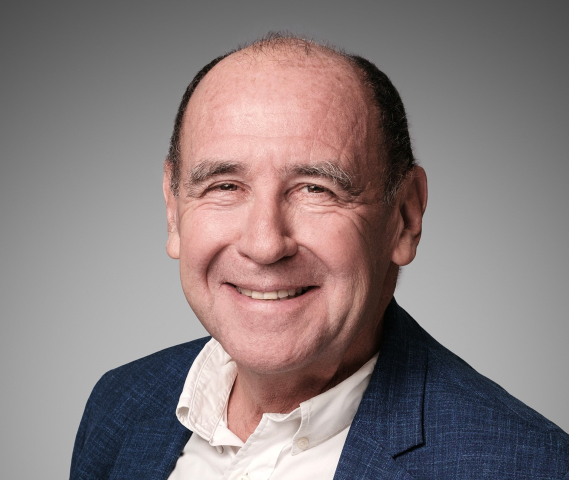
Il faut vraiment ne pas suivre la Bourse pour ne jamais avoir entendu parler d’Abivax ces derniers mois. La biotech française, désormais valorisée autour de 8,9 milliards d’euros, et plus de 10 milliards de dollars avec sa double cotation à Paris et au Nasdaq, s’est imposée comme un cas véritablement unique par son ampleur financière dans l’écosystème hexagonal. Cette singularité ne tient pas seulement au fait qu’une biotech française ait mené avec succès un développement clinique, mais à la combinaison rare d’un essai de phase 3 concluant autour d’un produit, l’Obefazimod, ciblant une aire thérapeutique à très fort potentiel économique. Le tout amplifié par une exécution financière offensive - IPO au Nasdaq, levées de fonds record - qui a permis de monétiser ce potentiel de façon exceptionnelle pour une biotech française.
Derrière ce succès hors norme, il y a un fonds, Truffle Capital, fondé et dirigé par le Dr Philippe Pouletty, et une méthode que celui-ci entend désormais transposer à un autre champ, celui de la medtech interventionnelle, avec la création à venir de Carvolix, issue du rapprochement de trois sociétés de technologies médicales - Affluent Medical, Caranx Medical et Artedrone - et appelée à se positionner comme un acteur intégré reposant sur des technologies de rupture associant implants cardiovasculaires, robotique miniaturisée et intelligence artificielle.
Changer d’échelle
"Avec Carvolix, nous allons essayer de faire, en medtech interventionnelle, ce que nous avons fait avec Abivax", explique Philippe Pouletty. Concrètement, le projet repose donc sur l’acquisition prochaine par Affluent Medical de Caranx Medical et d’Artedrone, deux sociétés également fondées et soutenues par Truffle Capital, afin de les regrouper au sein de la nouvelle entité intégrée rebaptisée Carvolix. L’opération, structurée sans décaissement de trésorerie, combine un échange d’actions et un financement concomitant pouvant atteindre 30 millions d’euros, avec une première tranche déjà sécurisée auprès de Truffle Capital et d’Edwards Lifesciences, groupe américain de référence dans les dispositifs médicaux cardiovasculaires, et doit être finalisée à la fin du mois de janvier, sous réserve de l’approbation des actionnaires.
Par son périmètre comme par son ambition, ce rapprochement n’a donc pas d’équivalent dans la medtech française. Il traduit d’ailleurs une critique assumée d’un écosystème fragmenté, dominé par des sociétés très spécialisées, souvent mono-produit, et structurellement enclines à se vendre tôt plutôt qu’à se projeter dans une trajectoire industrielle et commerciale de long terme à l’échelle mondiale. "Le but de la France ne devrait pas être d’être la “start-up nation”. C’est un slogan sympathique, mais il y a beaucoup trop de sociétés trop petites, incapables de s’internationaliser, qui n’ont pas l’assise nécessaire pour gérer les enjeux de financement et de commercialisation des produits", tranche Philippe Pouletty. L’ambition affichée rompt avec cette logique. "Le but de Carvolix n’est pas de se vendre au plus offrant : c’est, pour une fois, de développer une medtech européenne, leader mondial au stade commercial." Et d’en tirer une ligne directrice simple : "Cela nous a conduits à une conviction : il ne faut pas être mono-produit, ni rester une petite start-up française ; il faut se donner les moyens de nos ambitions."
Mutualiser le risque
Le premier levier est celui de la mutualisation du risque. "Fusionner permet de mutualiser le risque : si l’un des projets échoue, ce n’est pas rédhibitoire, puisqu’un ou deux autres peuvent prendre le relais", souligne Philippe Pouletty. L’expérience Abivax sert de référence. "Chez Abivax, le médicament le plus avancé lors de l’introduction en Bourse a échoué en phase 2 après l’IPO." Et pourtant, "c’est l’Obefazimod - un traitement oral ciblant les maladies inflammatoires chroniques de l’intestin - qui, à l’époque de l’IPO, n’était qu’en phase 1, et qui porte aujourd’hui la haute valorisation d’Abivax." Appliquée à la medtech, cette logique suppose un portefeuille de technologies et d’indications suffisamment diversifié pour absorber les aléas cliniques et réglementaires.
Sur le plan industriel, la cohérence repose sur des briques technologiques transversales. "La plateforme robotique et d’intelligence artificielle de Carvolix est transposable à la valve mitrale développée par Affluent, comme aux technologies développées par Artedrone pour le traitement des accidents vasculaires cérébraux." Les synergies ne se limitent pas aux produits. "De fortes synergies existent également en matière d’essais cliniques, d’affaires réglementaires et d’industrialisation, l’ensemble des produits étant fabriqué au sein de la même unité de production." Et, en aval, "il y a enfin de fortes synergies commerciales : le cardiologue interventionnel constitue la cible, le client, de l’ensemble des produits de Carvolix."
Le cœur du projet s’inscrit dans l’évolution des procédures transcathétaires. "La grande révolution, inventée en France il y a environ vingt-cinq ans, a consisté à remplacer la valve sans ouvrir le thorax, en la faisant passer par un cathéter introduit par l’artère fémorale, jusqu’au cœur battant", rappelle le directeur général de Truffle Capital. Une révolution déjà largement éprouvée, mais encore contrainte. "Aujourd’hui, le remplacement d’une valve par voie transcathéter fonctionne très bien, mais il repose sur un nombre restreint de cardiologues hautement expérimentés capables de réaliser ces gestes complexes. Cette contrainte limite mécaniquement l’accès à ces procédures, alors même que le besoin médical est considérable", poursuit-il. L’enjeu de Carvolix est là. "Avec Carvolix, nous avons décidé de porter la révolution technologique suivante : développer un logiciel d’intelligence artificielle et un mini-robot pour autonomiser et démocratiser cette procédure complexe. Le logiciel, déjà approuvé par la FDA, constitue le cerveau du robot : il guide le geste, sécurise l’intervention et la rend reproductible."
Assembler les compétences clés
Encore faut-il que les bonnes personnes soient à la manœuvre pour transformer cette rupture technologique en projet industriel crédible. Truffle Capital a toujours accordé une importance centrale à la constitution des équipes dirigeantes, convaincu que la création de valeur passe autant par l’exécution que par l’innovation. L’exemple d’Abivax en fournit une illustration parlante, avec le choix de Marc de Garidel à sa tête.
Dans le cas de Carvolix, la direction opérationnelle est confiée à Sébastien Ladet, actuel directeur général d’Affluent Medical, fort de quinze années passées chez Medtronic, en France comme aux États-Unis. La présidence exécutive du conseil revient à Liane Teplitsky, dirigeante nord-américaine rompue aux enjeux de market access et de gouvernance dans la medtech, passée notamment par St Jude Medical et Abbott. L’équipe est complétée par des profils très spécialisés : Jorgen Hansen, expert danois de la robotique médicale avec trois décennies d’expérience, Pierre Berthet, ingénieur en intelligence artificielle et robotique issu du King’s College de Londres, et Howard Herrmann, ancien responsable de la cardiologie interventionnelle de l’University of Pennsylvania, aujourd’hui chief medical officer du groupe.
"Nous les faisons travailler ensemble depuis des mois : il y a une grande complémentarité", résume Philippe Pouletty à propos de l’équipe dirigeante.
Réussir aux États-Unis sans brûler les étapes
Le modèle économique est abordé très en amont. "Le remboursement est crucial, parce que les patients ne paient ni les médicaments ni les dispositifs médicaux." Le raisonnement est pragmatique. "Si vous apportez aux cliniciens, aux hôpitaux et aux payeurs un logiciel et un robot avec un surcoût de 5 à 10 %, c’est presque un “trait de crayon” pour le payeur et pour l’hôpital."
Dans son raisonnement, le remboursement apparaît comme la clé de voûte du modèle économique, avec des logiques très différentes selon les pays, qui imposent une adaptation fine des stratégies de commercialisation.
Un raisonnement qui s’applique en particulier au marché américain, évidemment crucial. "Aborder le marché américain suppose de disposer de compétences réellement implantées aux États-Unis." Et d’éviter les erreurs classiques. "La vraie erreur serait de se dire : “C’est un marché formidable, embauchons immédiatement trente vendeurs et vendons partout.”" La feuille de route est plus graduelle. "Il faut au contraire un lancement commercial maîtrisé en préalable à la génération de chiffre d’affaires, il est indispensable de produire des données solides, de les publier dans les meilleurs journaux et de les présenter dans les grands congrès internationaux."
Lancer la trajectoire financière
Après avoir posé les fondations industrielles et commerciales du projet, reste à franchir l’étape clé de l’exécution financière. L’opération de croissance externe correspondant à l’acquisition de Caranx Medical et d’Artedrone, tout comme le financement concomitant destiné à l’accompagner, sont appelés à être finalisés d’ici la fin du mois. "Le 30 janvier, la consolidation sera effective : l’absorption se fera exclusivement par émission d’actions, sans décaissement de cash." En parallèle, la levée d’environ 30 millions d’euros en fonds propres, réalisée "à un fort premium pour les investisseurs, dont Edwards Lifesciences et Truffle", doit être "suffisante pour couvrir les besoins des prochains mois".
Une étape intermédiaire avant une ambition plus large. "En 2027, si les conditions de marché s’y prêtent, nous envisagerons une cotation de Carvolix au Nasdaq, comme nous l’avons fait avec Abivax." Avec, à la clé, "la place offrant l’accès le plus direct au capital, à des niveaux de valorisation élevés et à une forte liquidité".
Avant d’en arriver là, sur Euronext, les investisseurs semblent adhérer au projet. Depuis l’annonce du 19 décembre, l’action Affluent Medical a bondi de plus de 30 %, traduisant l’accueil favorable réservé à un pari industriel qui entend rompre avec la fragmentation habituelle de la medtech européenne.
Reproduction et diffusion interdites sans autorisation écrite