

Fonds d'investissements / EQT / Coller Capital
Fonds d'investissements
EQT / Coller Capital
EQT frappe fort sur le marché secondaire / Coller Capital comme tête de pont
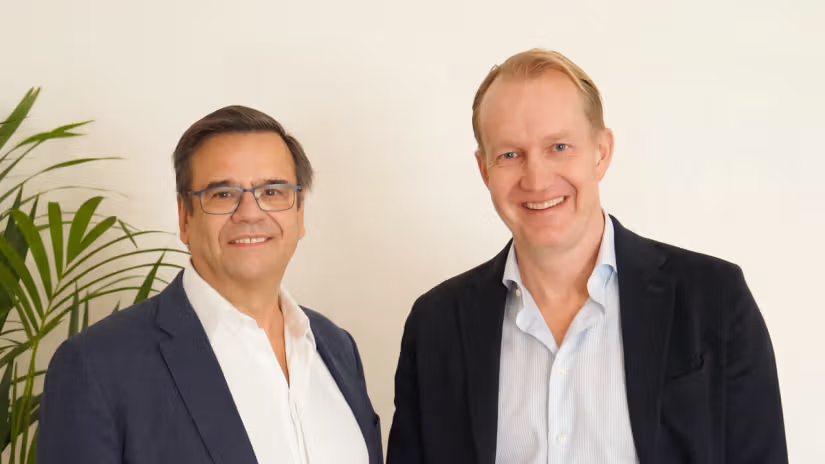
Le marché secondaire du private equity poursuit sa concentration, portée par des besoins de liquidité durables et par la montée en puissance d’acteurs capables d’opérer à très grande échelle. EQT a annoncé, le 22 janvier 2026, l’acquisition de Coller Capital, gestionnaire britannique et pionnier historique du segment, pour une valeur de base de 3,2 milliards de dollars, financée par émission de nouvelles actions, avec une clôture attendue au troisième trimestre 2026.
L’opération marque la première entrée structurante du groupe suédois dans les secondaries. Pour EQT, comme pour d’autres acteurs avant lui, le marché secondaire apparaît désormais comme un champ de développement difficile à ignorer. En se tournant vers Coller Capital, qui gère près de 50 milliards de dollars d’actifs, le groupe s'assure un accès immédiat à une plateforme mature, dotée d’un historique long et d’une crédibilité qu'il eût été plus difficile à bâtir ex nihilo. "Entrer sur le marché des secondaries avec Coller représente une étape naturelle et importante dans le développement stratégique d’EQT", souligne ainsi Per Franzén, CEO et managing partner du groupe.
Un actif déjà armé pour changer d’échelle
Le choix de Coller n’allait pourtant pas de soi. Selon des fuites de presse relayées à l’automne 2025, notamment par Bloomberg, EQT avait exploré plusieurs autres leaders du marché secondaire. Parmi les cibles considérées figuraient HarbourVest Partners, le gestionnaire américain basé à Boston aux 147 milliards de dollars d’encours, et Pantheon, son homologue britannique, qui gère 75 milliards de dollars.
Ce rapprochement s'inscrit dans un moment clé pour Coller Capital. Le 13 janvier 2026, le gestionnaire annonçait le closing final de Coller International Partners IX, son neuvième fonds flagship de secondaries. Avec ce véhicule, le total levé par sa plateforme de secondaries sur le cycle atteint 17 milliards de dollars, confirmant sa capacité à capter la demande institutionnelle dans un environnement de distributions sous pression. Pour EQT, cette dynamique renforce la lisibilité d’un actif qui affiche une croissance rapide de ses revenus récurrents et des marges élevées, tout en restant exposé à une classe d’actifs en expansion structurelle.
"L’acquisition de Coller Capital par EQT souligne à quel point les secondaries sont devenus centraux dans les marchés privés après une nouvelle année record, alors que les pressions sur la liquidité persistent" souligne à cet égard Nicolas Moura, analyste senior chez PitchBook. Il rappelle que les distributions, rapportées à la valeur nette d’inventaire, restent historiquement faibles en Europe, autour de 20 %, contre une moyenne de 28 % sur dix ans, ce qui alimente mécaniquement la demande de solutions de liquidité.
Des volumes records, un marché plus concentré
Les données de PitchBook confirment cette montée en puissance. En 2025, le marché des secondaries a franchi un nouveau record, avec plus de 120 milliards de dollars levés, tout en s’accompagnant d’un net resserrement du nombre de fonds actifs. Cette combinaison traduit une concentration accrue du capital autour d’un nombre limité de plateformes capables de lever des véhicules de très grande taille, souvent supérieurs à 10 ou 20 milliards de dollars, et de traiter des transactions complexes, qu’il s’agisse de portefeuilles de fonds, de restructurations d’actifs ou de solutions de liquidité à grande échelle pour les investisseurs institutionnels.
EQT assume d’ailleurs une logique de développement offensif. Per Franzén estime que la combinaison des deux plateformes permettra de "doubler la taille de l’activité de Coller en moins de quatre ans", en s’appuyant sur la distribution mondiale d’EQT et sur l’extension des secondaries à des classes d’actifs adjacentes. Une trajectoire qui traduit la volonté du groupe de donner une place significative aux secondaries dans son dispositif de croissance.
À l’échelle du secteur, cette opération s’inscrit dans une vague de consolidation bien entamée. Le rachat de Lexington Partners par Franklin Templeton en 2021 (1,75 milliard de dollars) avait déjà ouvert la brèche aux mastodontes financiers sur ce bastion historiquement spécialisé. La même année, CVC s’emparait de Glendower tandis qu’Ares raflait Landmark Partners. Plus récemment, à l’automne 2025, Wendel finalisait l’acquisition de Committed Advisors. Le mouvement s’amplifie, loin d’épuiser les opportunités : HarbourVest et Pantheon restent des proies convoitées, portés par les besoins structurels de liquidité et les contraintes de sortie qui redessinent durablement le private equity européen.
Reproduction et diffusion interdites sans autorisation écrite