

Entreprises / Actions / Antin Infrastructure Partners / Antin
Entreprises / Actions
Antin Infrastructure Partners / Antin
Création de valeur solide chez Antin / Plusieurs cessions significatives se préparent
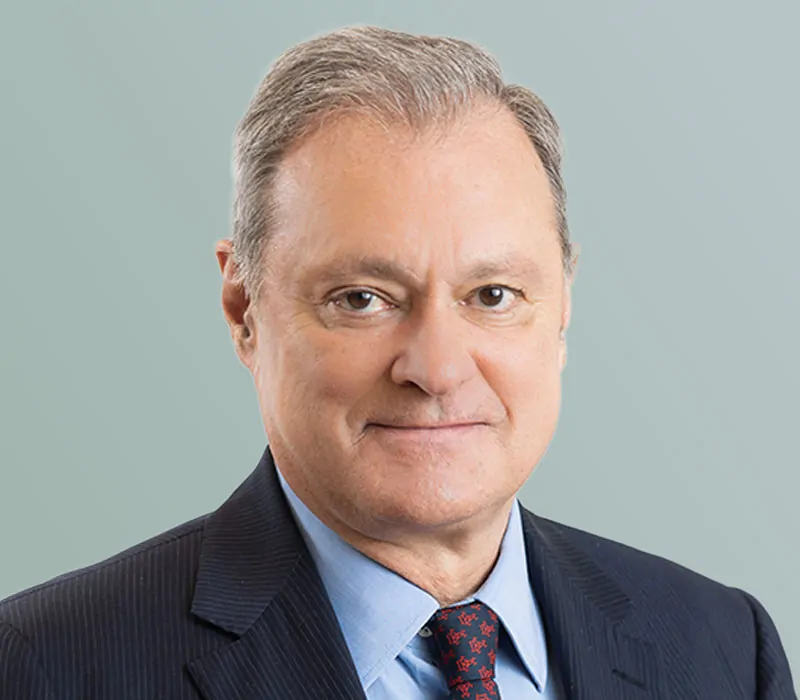
« 2025 a été pour nous une année à deux vitesses, comme pour le reste du marché : un premier semestre plus lent, où nous sommes restés disciplinés et patients, puis un second semestre marqué par une nette reprise de la dynamique d’investissement. » Alain Rauscher décrit ainsi l’exercice 2025 d’Antin Infrastructure Partners, dans un contexte marqué par la volatilité géopolitique et macroéconomique.
Derrière ces deux phases contrastées, les chiffres annuels publiés traduisent une activité globalement stable. Les actifs sous gestion ont progressé de 1,2 % pour atteindre 33,8 milliards d’euros, tandis que les encours générant des commissions se sont établis à 22 milliards, en hausse de 1,6 %. Le chiffre d’affaires ressort à 291,6 millions d’euros et l’Ebitda sous-jacent, hors effets ponctuels, frôle 162 millions d’euros, soit une progression d’environ 1 % sur un an. Des résultats qui « ont dépassé les estimations tant sur le chiffre d’affaires que sur le résultat », soulignent les analystes d’Oddo BHF, précisant qu’« au second semestre, les revenus sont ressortis supérieurs de 1,1 %, grâce à des management fees et des commissions de performance légèrement meilleurs », tandis que la meilleure maîtrise des coûts a amplifié la surprise au niveau de l’Ebitda.
Valorisations en hausse, sorties toujours rares
Si le résultat net recule légèrement à 110,3 millions d’euros, l’explication est surtout technique. L’exercice 2024 avait bénéficié de près de 28 millions d’euros de « catch-up fees » liés au fonds Flagship V, des commissions exceptionnelles quasi inexistantes en 2025. S’y ajoutent une hausse des amortissements liée notamment à l’extension du bureau new-yorkais et un recul des produits financiers dans un contexte de baisse des taux.
Au-delà de ces agrégats, l’attention se porte sur la création de valeur au sein du portefeuille, l’indicateur central pour juger la performance d’un gestionnaire. Celle-ci s’est établie à 7,8 % en 2025, ou 11,6 % hors effet de change, le dollar et la livre sterling ayant significativement pesé sur les valorisations en euros au premier semestre. On notera à cet égard la performance du Flagship V, qui affiche une progression de + 17 % (+ 18 % hors change). Même si, comme le remarque Oddo BHF, ces gains reposent sur des valorisations internes plutôt que sur des cessions effectivement réalisées. La faiblesse des sorties constitue d’ailleurs le principal point d’attention de cette publication, sans être évidemment propre à Antin, puisqu’elle concerne l’ensemble du secteur depuis maintenant deux ans.
Les sorties restent le maillon faible
Les chiffres de 2025 parlent d’eux-mêmes : les produits bruts de cession ont atteint environ 0,3 milliard d’euros sur l’année, provenant principalement de dividendes versés par les participations. Alain Rauscher mesure bien l’enjeu : « Le retour de capital aux LPs reste une priorité absolue et nous anticipons une accélération des distributions en 2026 », a-t-il déclaré. Du nouveau pourrait intervenir rapidement, alors qu’Antin a « lancé ou est sur le point de lancer plusieurs cessions significatives sur Flagship III, III-B et IV ».
Un mouvement qui ferait du bien à ses LPs, comme à l’ensemble des investisseurs des marchés privés, toujours « financièrement contraints » et en attente de distributions pour pouvoir se repositionner sur les prochains millésimes. Et ce d’autant que, dans le même temps, les différentes stratégies du groupe - Flagship, Mid Cap et NextGen - accélèrent leur déploiement.
Un déploiement qui s’accélère
Antin a signé six nouvelles transactions au second semestre : deux pour Flagship V, dont NorthC, plateforme européenne de data centres colocalisés, et Vigor Marine Group dans la maintenance navale aux États-Unis ; trois pour Mid Cap I, notamment Aquavista, Swiftair et Emsere ; et une pour NextGen I avec Matawan dans la mobilité intelligente. Au total, 2,5 milliards d’euros d’engagements en fonds propres sur l’année, dont l’essentiel concentré sur six mois - la meilleure demi-année en termes de capital investi depuis l’introduction en Bourse en 2021. « Cette dynamique s’est prolongée en 2026, avec un investissement déjà annoncé et quelques autres attendus dans les prochaines semaines », a précisé Alain Rauscher.
Le taux de déploiement de Flagship V est passé de 38 % à 53 % en un an ; celui de Mid Cap I de 51 % à 72 %, un seuil suffisant, avec l’investissement post-clôture dans Belambra, pour déclencher l’ouverture du millésime suivant.
Un nouveau cycle de levées en préparation
Ce déploiement accéléré conditionne le démarrage d’un nouveau cycle de levée de fonds. Mid Cap II doit être activé au deuxième trimestre 2026 avec une cible affichée de 2,5 milliards d’euros, « mais vous ne devez pas supposer que nous ne lèverons que 2,5 milliards », glisse le président-directeur général d’Antin. Flagship VI suivra, vraisemblablement en 2027, sans indication de montant à ce stade. Le calendrier est cohérent avec les perspectives financières : l’Ebitda 2026 est attendu stable, avant une accélération en 2027 à mesure que Mid Cap II montera en puissance. Les analystes d’Oddo résument : « l’année 2026 devrait être relativement atone, 2027 constituant en revanche un point d’inflexion dans la croissance. »
En toile de fond, le groupe va continuer de bénéficier d’une demande structurellement croissante pour les infrastructures. Celle-ci « continue de se renforcer à l’échelle mondiale et, les sources de capital traditionnelles étant contraintes, le capital privé a un rôle de plus en plus important à jouer dans le financement et le développement des actifs d’infrastructure », souligne Alain Rauscher, évoquant les besoins dans l’énergie, les infrastructures numériques, le transport ou encore les data centres liés à l’essor de l’intelligence artificielle. Vigor Marine, NorthC, Belambra : les investissements récents illustrent une approche volontairement hybride, aux frontières de l’infrastructure traditionnelle. La frontière entre infrastructure et autres classes d’actifs reste, selon lui, « floue », et c’est précisément dans ces zones grises que se trouvent les opportunités les plus intéressantes.
Reproduction et diffusion interdites sans autorisation écrite